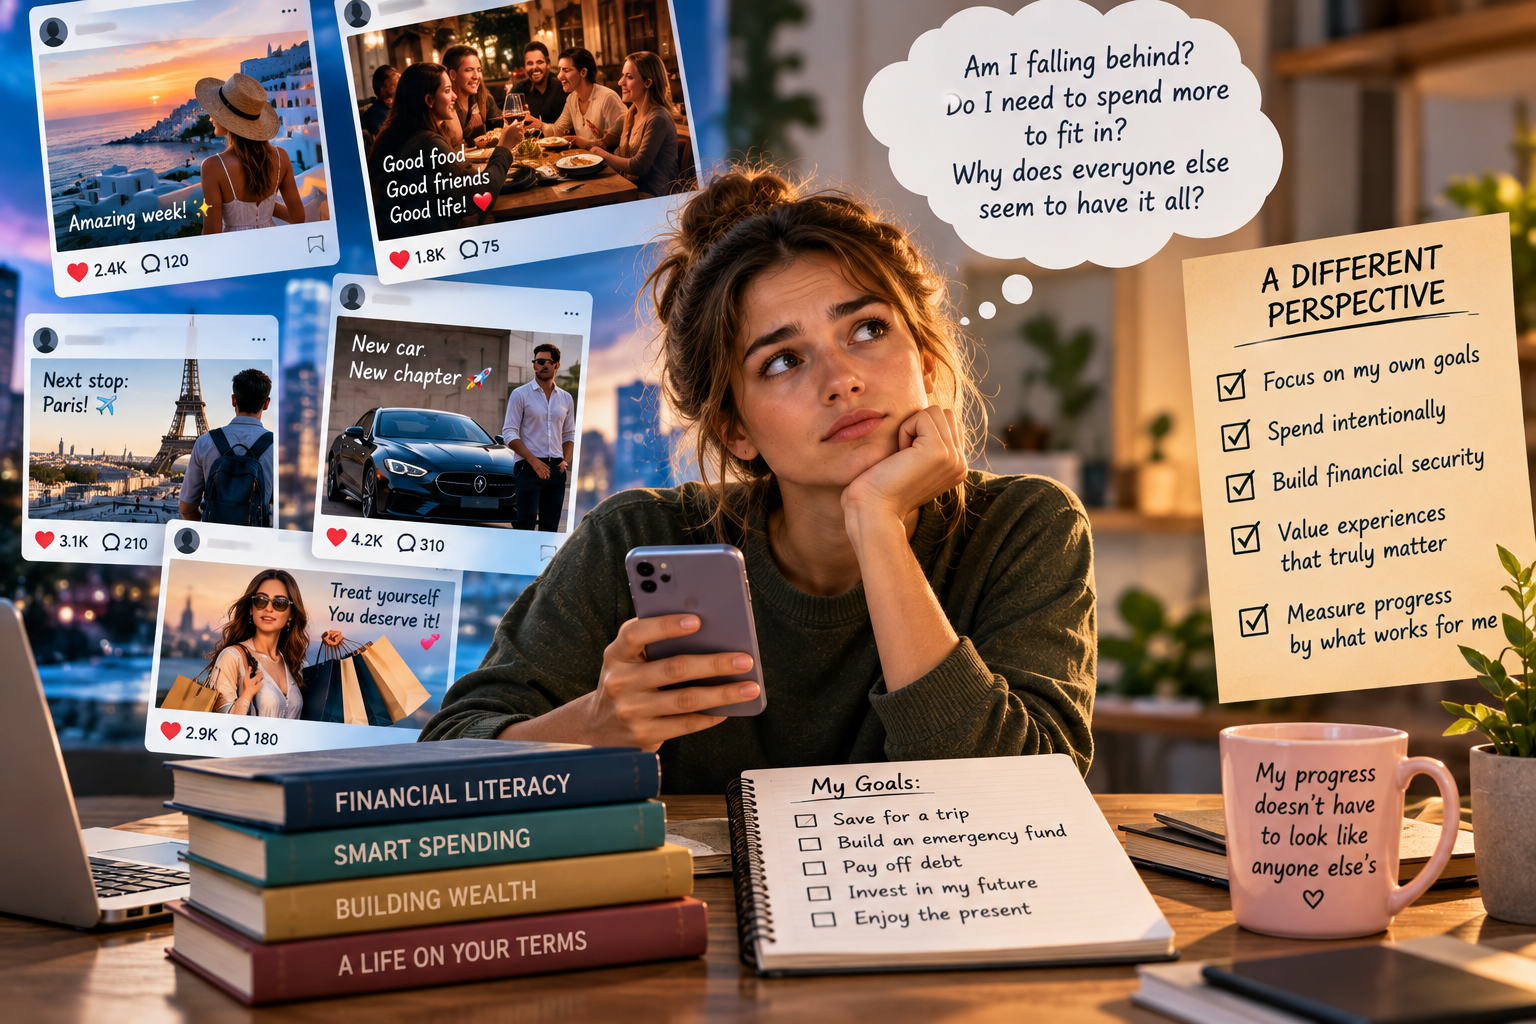
Ko se zdi, da so vsi drugi bogati: družbena primerjava in finančni pritisk
Brskanje po družbenih omrežjih nas včasih lahko pusti s čudnim vtisom: zdi se, da gre vsem drugim finančno bolje. Prijatelji potujejo v tujino, sodelavci kupujejo nove avtomobile, vplivneži se hvalijo z dragim življenjskim slogom, ljudje naših let pa uživajo v priložnostih, ki se jim zdijo še vedno nedosegljive. Tudi ko vemo, da družbena omrežja ne povedo celotne zgodbe, se je težko izogniti primerjanju lastnega življenja s tem, kar vidimo na zaslonu.
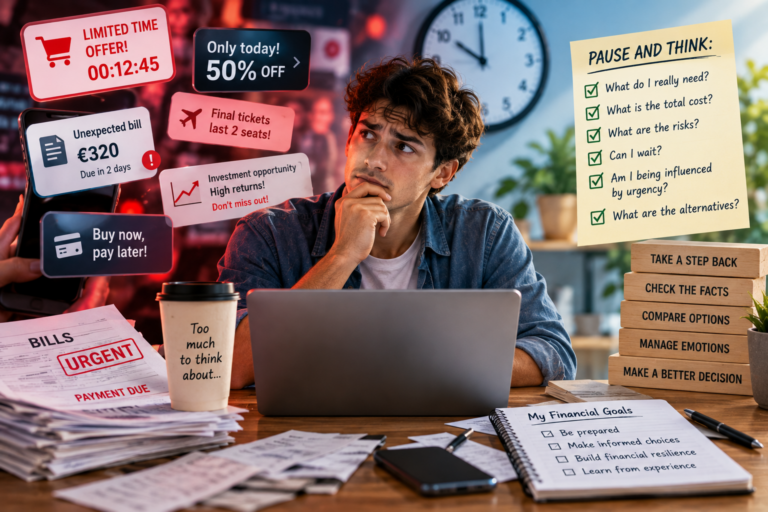
Ta primerjava ima lahko presenetljivo močan vpliv na to, kako razmišljamo o denarju. Finančne odločitve le redko temeljijo zgolj na številkah. Oblikujejo jih tudi naša pričakovanja, čustva in dojemanja o tem, kako naj bi izgledalo uspešno življenje. Ko se ljudje okoli nas zdijo bogatejši, uspešnejši ali finančno bolj varni, lahko to spremeni način, kako ocenjujemo lastne okoliščine – in koliko menimo, da bi morali porabiti.
Ena glavnih težav družbenega primerjanja je, da ustvarja popačeno sliko realnosti. Družbeni mediji običajno predstavljajo skrbno izbrane trenutke in ne celotne finančne slike. Vidimo počitnice, ne pa računa za kreditno kartico. Vidimo nov avto, ne pa mesečnih obrokov. Vidimo večerjo v restavraciji, ne pa kompromisov, ki jih nekdo morda sklepa drugje v svojem proračunu. Tudi ko so stvari, ki jih vidimo, pristne, le redko vemo, kako so bile financirane ali koliko so stale dolgoročno.
Posledično na koncu primerjamo svojo vsakdanjo realnost s skrbno izbranimi poudarki nekoga drugega. To lahko ustvari vtis, da zaostajamo, tudi če je naše finančno stanje povsem razumno glede na naše okoliščine.
Za mlade odrasle je ta pritisk lahko še posebej težko obvladovati. Zgodnja odraslost je pogosto obdobje negotovosti, ko ljudje začenjajo svojo kariero, zaslužijo prvi redni dohodek in poskušajo vzpostaviti svojo neodvisnost. Finančne razmere se lahko zelo razlikujejo glede na družinsko podporo, stroške stanovanja, zaposlitvene možnosti in osebne okoliščine. Vendar pa lahko družbena pričakovanja dajejo občutek, kot da bi morali vsi dosegati iste mejnike približno ob istem času.
Ko se ta pričakovanja ponotranjijo, se lahko poraba spremeni v način ohranjanja tempa. Nekdo lahko izbere dražjo restavracijo, ker jo izberejo njegovi prijatelji, kupi oblačila, da se prilagodi določeni družbeni skupini, ali pa porabi denar za počitnice, ki si jih ne more udobno privoščiti, ker jih noče zamuditi. V drugih primerih lahko ljudje čutijo pritisk, da imajo najnovejši telefon, sledijo določenim trendom ali ohranjajo življenjski slog, ki ne odraža njihovih dejanskih finančnih prioritet.
Te odločitve niso nujno posledica malomarnosti. Pogosto so povezane z osnovno človeško željo po pripadnosti. Trošenje denarja lahko postane način sodelovanja v družbenem življenju, izražanja identitete ali izogibanja neprijetnemu občutku zapostavljenosti. Težava nastane, ko želja po izpolnjevanju zunanjih pričakovanj začne prevladati nad osebnimi finančnimi cilji.
Posledice niso vedno takojšnje. En sam drag nakup morda ne bo povzročil resne težave, vendar lahko ponavljajoči se poskusi ohranjanja življenjskega sloga, ki presega lastne zmožnosti, postopoma spodkopljejo finančno stabilnost. Prihranki se odložijo, krediti postanejo bolj mamljivi, prihodnji cilji pa se žrtvujejo za podporo sedanje potrošnje. Kar se začne kot prizadevanje za občutek vključenosti, lahko sčasoma postane vir finančnega stresa.
Obstaja pa tudi manj očitna cena: izguba zaupanja v lastne odločitve. Ko se nenehno primerjamo z drugimi, lahko začnemo soditi o svojem finančnem napredku po standardih, ki imajo malo veze z našimi osebnimi okoliščinami. Varčevanje denarja se lahko zdi neimpresivno, ko se zdi, da drugi zapravljajo velikodušno. Izbira cenovno dostopnih počitnic je lahko razočaranje, ko prijatelji obiskujejo oddaljene destinacije. Oblikovanje sklada za nujne primere se lahko zdi manj vznemirljivo kot nakup nečesa vidnega in takojšnjega.
Vendar finančno blagostanje ni tekmovanje in vidna poraba ni zanesljivo merilo finančne varnosti. Nekdo, ki se zdi bogat, ima lahko precejšnje prihranke, precejšen dolg ali zelo malo finančne odpornosti. Brez razumevanja njihovih okoliščin je nemogoče vedeti. Še pomembneje pa je, da imajo njihove finančne odločitve morda le malo povezave s tem, kar bi bilo primerno za nas.
Razvoj bolj zdravega odnosa z denarjem zato zahteva spremembo perspektive. Namesto da se sprašujemo, ali si lahko privoščimo, da bi sledili drugim, se lahko vprašamo, ali določen strošek podpira naše lastne prioritete. Namesto da napredek merimo s premoženjem ali izkušnjami, lahko razmislimo, ali postajamo finančno bolj varni, si pridobivamo uporabne veščine, zmanjšujemo nepotrebne dolgove ali se približujemo ciljem, ki so nam resnično pomembni.
To ne pomeni izogibanja družabnim dejavnostim ali zavračanja porabe denarja za prijetne izkušnje. Finančna pismenost ne pomeni odpravljanja užitkov iz življenja. Gre za zavestno odločanje in prepoznavanje razlike med porabo, ker si nekaj resnično želimo, in porabo, ker čutimo, da se od nas pričakuje, da si to želimo.
Praktično izhodišče je opredeliti situacije, v katerih družbeni pritisk vpliva na našo porabo. Ali ponavadi porabimo več, ko smo z določenimi prijatelji? Ali nas določeni računi na družbenih omrežjih spravljajo v nezadovoljstvo s tem, kar imamo? Ali smo kdaj kupili nekaj predvsem zato, ker se nismo želeli počutiti drugačne od drugih? Ta vprašanja lahko pomagajo razkriti vzorce, ki bi sicer ostali neopaženi.
Naslednji korak je določitev osebnih finančnih prioritet. Če imamo jasen razlog za varčevanje, porabo ali izogibanje nepotrebnemu zadolževanju, lažje ocenimo zunanje pritiske. Ko vemo, za kaj si prizadevamo, smo bolje opremljeni za prepoznavanje, da prioritete nekoga drugega ni treba prevzeti za naše.
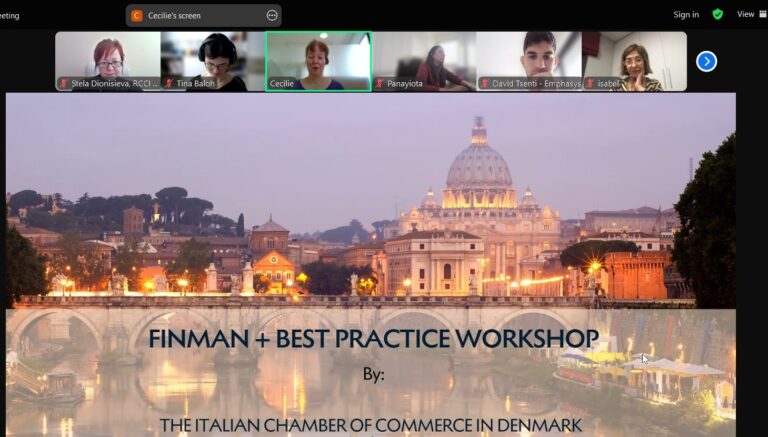
Ta vedenjska perspektiva je tesno povezana s projektom FINMAN+. Projekt s pomočjo učenja na podlagi scenarijev spodbuja učence k raziskovanju realnih finančnih situacij, preučevanju vplivov na njihove odločitve in upoštevanju posledic različnih izbir. Situacije, ki vključujejo pritisk vrstnikov, pričakovanja glede življenjskega sloga ali skušnjavo porabe, ki presega lastne zmožnosti, lahko udeležencem pomagajo razumeti, kako družbeni vplivi vplivajo na finančno vedenje, in vadijo sprejemanje odločitev, ki odražajo njihove lastne okoliščine in cilje.
Navsezadnje finančna neodvisnost pomeni več kot le zaslužek dovolj denarja za kritje stroškov. Pomeni tudi razvijanje samozavesti za sprejemanje odločitev, ki ustrezajo našemu življenju, tudi če se te odločitve razlikujejo od tega, kar se zdi, da počnejo drugi.
Ko se bo naslednjič zdelo, da vsi ostali postajajo bogatejši, kupujejo več ali živijo bolje, se je morda vredno spomniti ene preproste stvari: gledate na njihov življenjski slog, ne na njihovo bilanco stanja.
Vaš finančni napredek ni nujno, da se zdi impresiven za kogar koli drugega. Mora delovati za vas.