Cuando todos los demás parecen ricos: comparación social y presión financiera
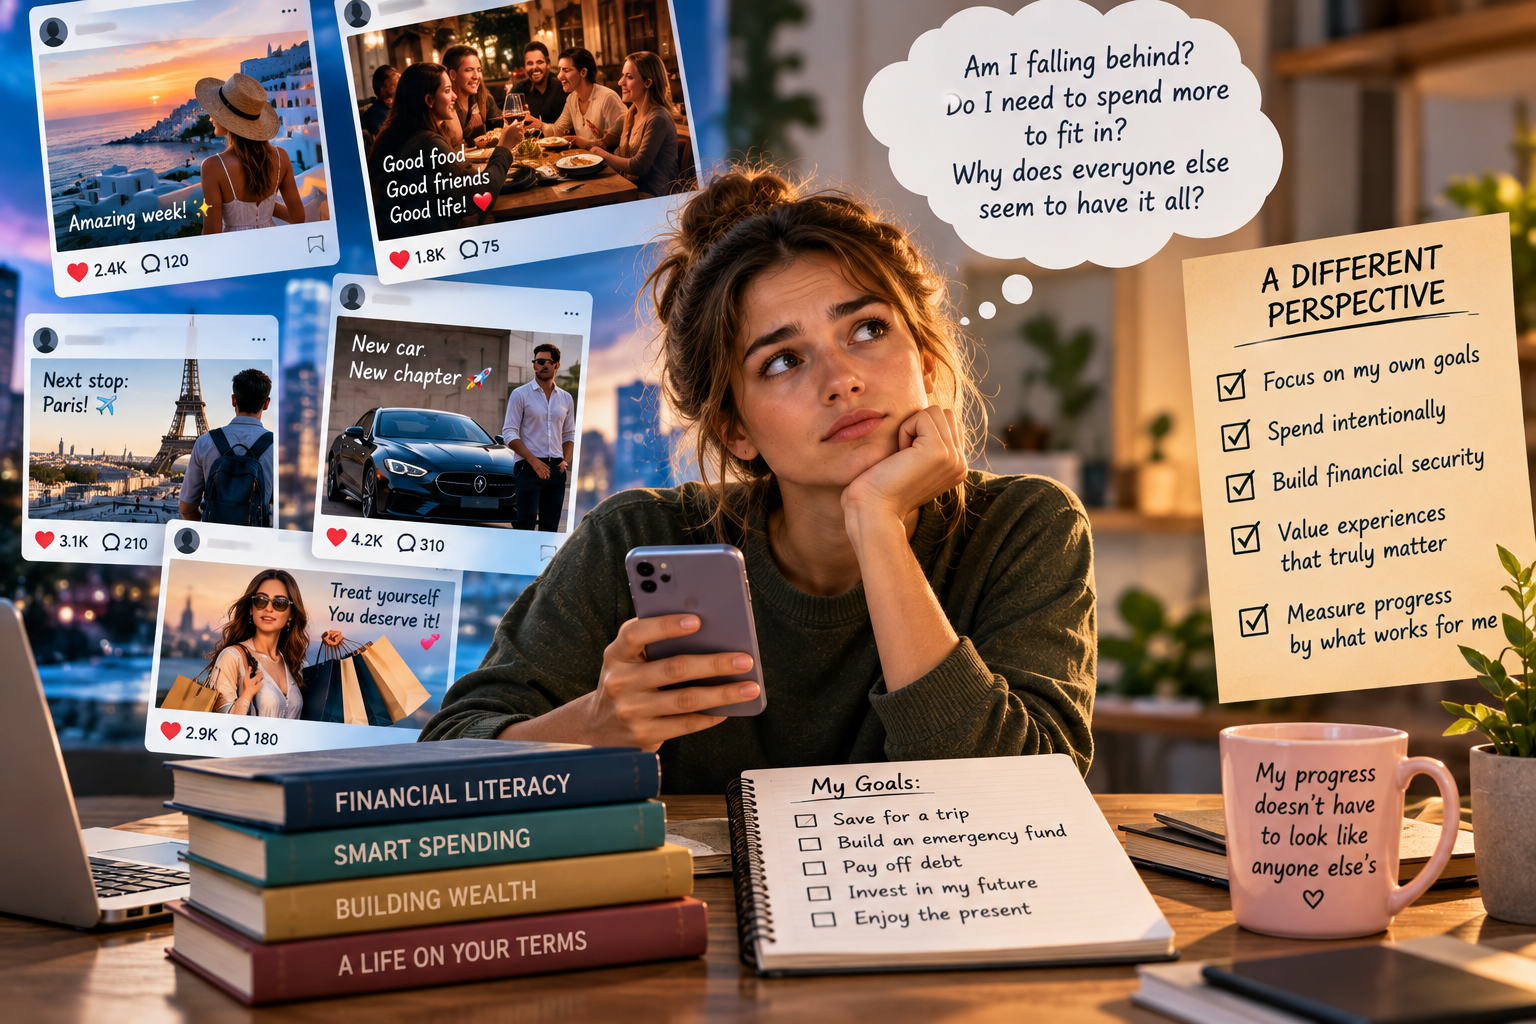
Navegar por las redes sociales a veces nos deja una impresión extraña: parece que a todos les va mejor económicamente. Los amigos viajan al extranjero, los compañeros de trabajo compran coches nuevos, los influencers presumen de estilos de vida lujosos y la gente de nuestra edad parece disfrutar de oportunidades que aún parecen inalcanzables. Aun sabiendo que las redes sociales no muestran la realidad completa, puede ser difícil evitar comparar nuestra propia vida con lo que vemos en la pantalla.
Esta comparación puede tener una influencia sorprendentemente fuerte en nuestra forma de pensar sobre el dinero. Las decisiones financieras rara vez se basan solo en números. También están condicionadas por nuestras expectativas, emociones y percepciones de cómo debería ser una vida exitosa. Cuando las personas que nos rodean parecen más ricas, más exitosas o con mayor seguridad financiera, esto puede cambiar la forma en que evaluamos nuestras propias circunstancias y en qué creemos que deberíamos gastar.
Uno de los principales problemas de la comparación social es que crea una imagen distorsionada de la realidad. Las redes sociales suelen presentar momentos cuidadosamente seleccionados en lugar de una imagen financiera completa. Vemos las vacaciones, pero no la factura de la tarjeta de crédito. Vemos el coche nuevo, pero no las cuotas mensuales. Vemos la cena en el restaurante, pero no los recortes presupuestarios que alguien pueda estar haciendo en otros aspectos. Incluso cuando lo que vemos es real, rara vez sabemos cómo se financió o cuál será su coste a largo plazo.
Como resultado, terminamos comparando nuestra realidad cotidiana con los momentos más destacados de la vida de otros. Esto puede generar la impresión de que nos estamos quedando atrás, incluso cuando nuestra situación financiera es perfectamente razonable dadas nuestras circunstancias.
Para los jóvenes adultos, esta presión puede ser particularmente difícil de sobrellevar. La juventud suele ser un período de incertidumbre, cuando las personas comienzan sus carreras, obtienen sus primeros ingresos regulares e intentan alcanzar la independencia. Las situaciones financieras pueden variar enormemente según el apoyo familiar, el costo de la vivienda, las oportunidades laborales y las circunstancias personales. Sin embargo, las expectativas sociales pueden hacer que parezca que todos deberían alcanzar los mismos hitos aproximadamente al mismo tiempo.
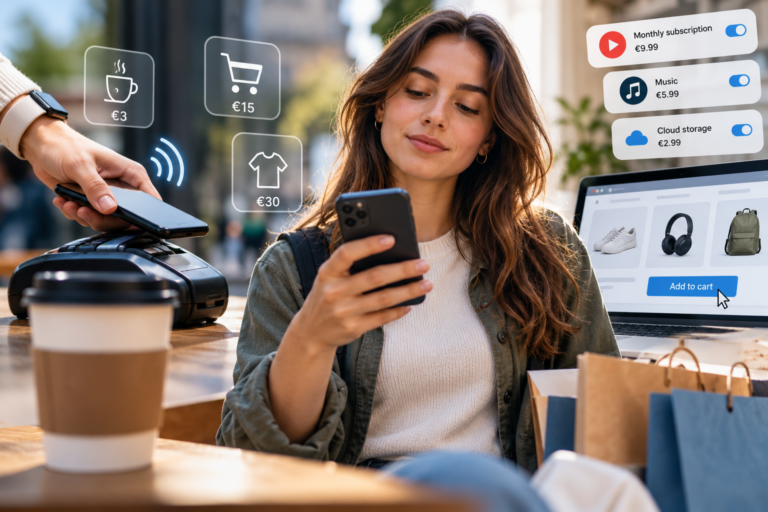
Cuando estas expectativas se interiorizan, el gasto puede convertirse en una forma de aparentar. Alguien podría elegir un restaurante más caro porque sus amigos lo hacen, comprar ropa para encajar en un grupo social determinado o gastar dinero en unas vacaciones que no puede permitirse cómodamente porque no quiere perdérselas. En otros casos, las personas pueden sentir presión por tener el último modelo de teléfono, seguir ciertas tendencias o mantener un estilo de vida que no refleje sus prioridades financieras reales.
Estas decisiones no necesariamente se deben a la negligencia. A menudo, están relacionadas con un deseo humano básico de pertenencia. Gastar dinero puede convertirse en una forma de participar en la vida social, expresar la identidad o evitar la incómoda sensación de ser excluido. La dificultad surge cuando el deseo de cumplir con las expectativas externas comienza a prevalecer sobre las metas financieras personales.
Las consecuencias no siempre son inmediatas. Una compra costosa puede no generar un problema grave, pero los intentos repetidos de mantener un estilo de vida que supera las posibilidades económicas pueden socavar gradualmente la estabilidad financiera. Se posponen los ahorros, el crédito se vuelve más tentador y se sacrifican las metas futuras para satisfacer el consumo presente. Lo que comienza como un esfuerzo por sentirse integrado puede convertirse, con el tiempo, en una fuente de estrés financiero.
También existe un costo menos evidente: la pérdida de confianza en nuestras propias decisiones. Cuando nos comparamos constantemente con los demás, podemos empezar a juzgar nuestro progreso financiero según criterios que tienen poca relevancia para nuestras circunstancias personales. Ahorrar dinero puede parecer poco gratificante cuando otros parecen gastar sin reparos. Elegir unas vacaciones asequibles puede resultar decepcionante cuando los amigos viajan a destinos lejanos. Crear un fondo de emergencia puede parecer menos emocionante que comprar algo visible e inmediato.
Sin embargo, el bienestar financiero no es una competición, y el consumo visible no es un indicador fiable de seguridad financiera. Alguien que aparenta ser rico puede tener ahorros sustanciales, deudas considerables o muy poca capacidad de adaptación financiera. Sin comprender sus circunstancias, es imposible saberlo. Y lo que es más importante, sus decisiones financieras pueden tener poca relación con lo que sería apropiado para nosotros.
Por lo tanto, desarrollar una relación más sana con el dinero requiere un cambio de perspectiva. En lugar de preguntarnos si podemos mantener el ritmo de los demás, podemos preguntarnos si un gasto en particular se ajusta a nuestras prioridades. En lugar de medir el progreso a través de posesiones o experiencias, podemos considerar si estamos alcanzando una mayor seguridad financiera, desarrollando habilidades útiles, reduciendo deudas innecesarias o avanzando hacia metas que realmente nos importan.
Esto no significa evitar las actividades sociales ni negarse a gastar dinero en experiencias placenteras. La educación financiera no consiste en eliminar el placer de la vida, sino en tomar decisiones conscientes y reconocer la diferencia entre gastar porque realmente deseamos algo y gastar porque sentimos que se espera que lo deseemos.
Un buen punto de partida es identificar las situaciones en las que la presión social influye en nuestros gastos. ¿Tendemos a gastar más cuando estamos con ciertos amigos? ¿Algunas cuentas en redes sociales nos generan insatisfacción con lo que poseemos? ¿Alguna vez hemos comprado algo principalmente para no sentirnos diferentes a los demás? Estas preguntas pueden ayudar a revelar patrones que de otro modo pasarían desapercibidos.
El siguiente paso es establecer prioridades financieras personales. Tener una razón clara para ahorrar, gastar o evitar deudas innecesarias facilita evaluar las presiones externas. Cuando sabemos hacia dónde nos dirigimos, estamos mejor preparados para reconocer que las prioridades de otros no tienen por qué convertirse en las nuestras.
Esta perspectiva conductual está estrechamente vinculada al proyecto FINMAN+. Mediante el aprendizaje basado en escenarios, el proyecto anima a los participantes a explorar situaciones financieras realistas, analizar los factores que influyen en sus decisiones y considerar las consecuencias de las distintas opciones. Situaciones que implican presión social, expectativas sobre el estilo de vida o la tentación de gastar más de lo que se puede permitir ayudan a los participantes a comprender cómo las influencias sociales afectan al comportamiento financiero y a practicar la toma de decisiones que reflejen sus propias circunstancias y objetivos.
En definitiva, la independencia financiera implica más que ganar lo suficiente para cubrir nuestros gastos. También significa desarrollar la confianza para tomar decisiones que se ajusten a nuestras vidas, incluso cuando esas decisiones difieren de lo que otros parecen estar haciendo.
La próxima vez que parezca que todos los demás se están haciendo más ricos, comprando más o viviendo mejor, conviene recordar una cosa sencilla: lo que ves es su estilo de vida, no su balance financiero.
Tu progreso financiero no tiene por qué impresionar a nadie más. Tiene que funcionar para ti.