Når alle andre virker rige: Social sammenligning og økonomisk pres
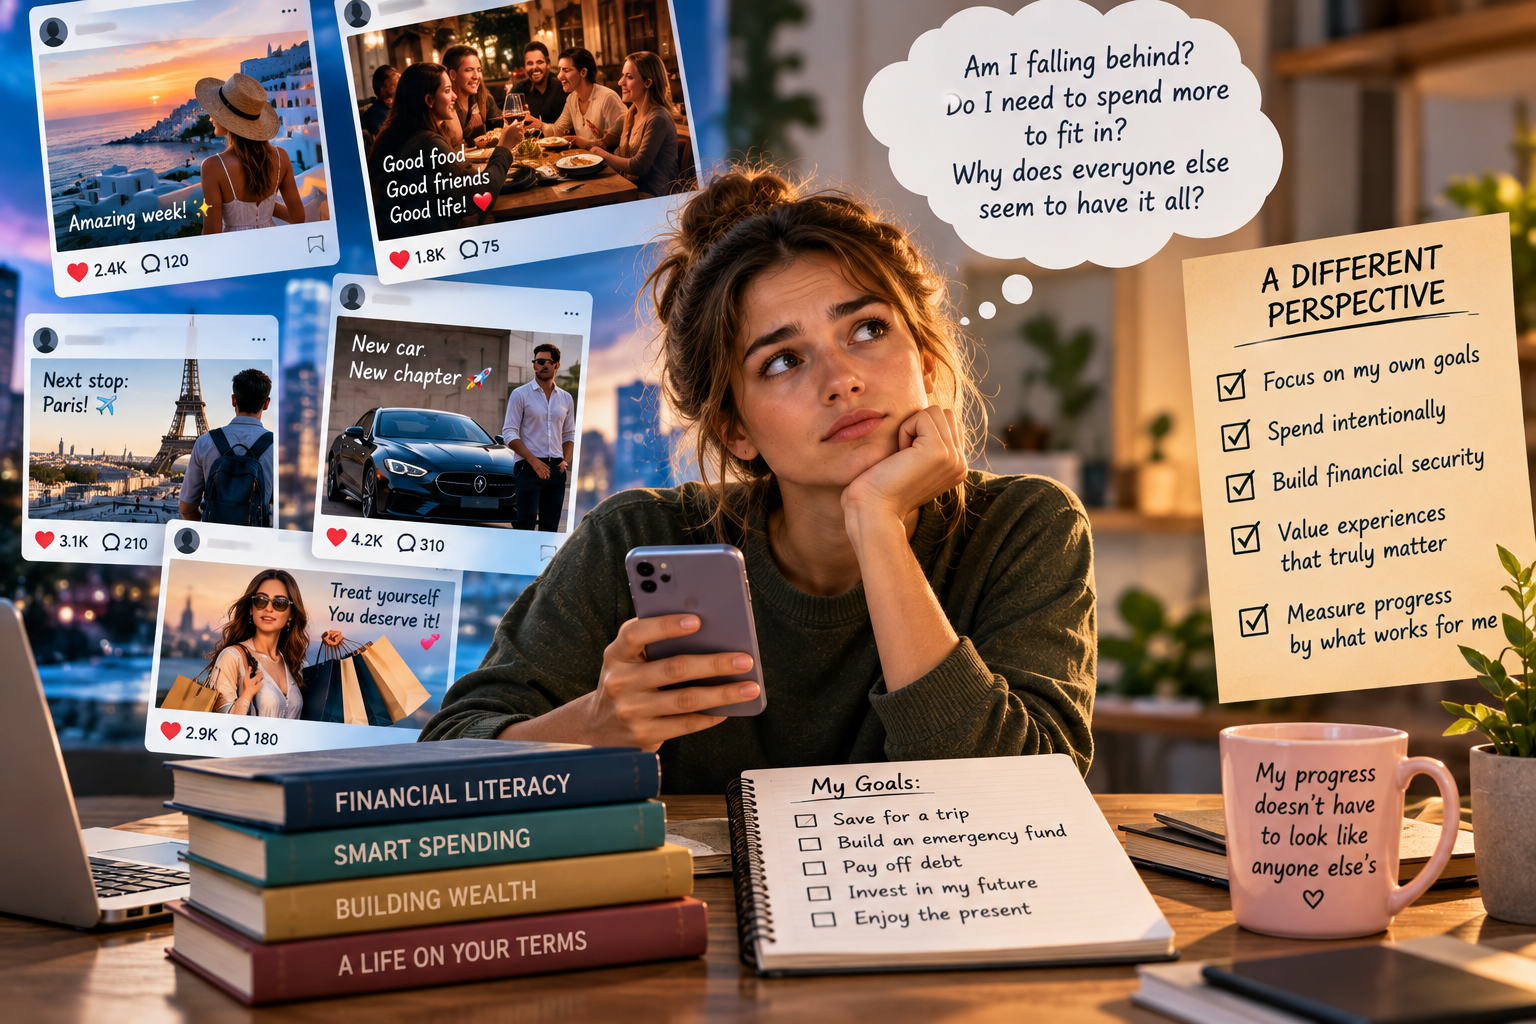
Når vi scroller gennem sociale medier, kan det sommetider give os et mærkeligt indtryk: alle andre ser ud til at have det bedre økonomisk. Venner rejser til udlandet, kolleger køber nye biler, influencere viser frem dyre livsstile, og folk på vores alder ser ud til at nyde muligheder, der stadig føles uden for rækkevidde. Selv når vi ved, at sociale medier ikke fortæller hele historien, kan det være svært at undgå at sammenligne vores egne liv med det, vi ser på skærmen.
Denne sammenligning kan have en overraskende stærk indflydelse på, hvordan vi tænker om penge. Finansielle beslutninger er sjældent baseret udelukkende på tal. De er også formet af vores forventninger, følelser og opfattelser af, hvordan et succesfuldt liv bør se ud. Når mennesker omkring os virker rigere, mere succesfulde eller mere økonomisk sikre, kan det ændre, hvordan vi vurderer vores egne omstændigheder – og hvad vi føler, vi bør bruge penge på.
Et af hovedproblemerne med social sammenligning er, at det skaber et forvrænget billede af virkeligheden. Sociale medier præsenterer normalt omhyggeligt udvalgte øjeblikke snarere end et komplet økonomisk billede. Vi ser ferien, men ikke kreditkortregningen. Vi ser den nye bil, men ikke de månedlige afdrag. Vi ser restaurantmiddagen, men ikke de kompromiser, nogen måtte indgå andre steder i deres budget. Selv når de ting, vi ser, er ægte, ved vi sjældent, hvordan de blev finansieret, eller hvad de koster på lang sigt.
Som følge heraf ender vi med at sammenligne vores hverdag med andres omhyggeligt udvalgte højdepunkter. Dette kan skabe det indtryk, at vi sakker bagud, selv når vores økonomiske situation er helt rimelig i forhold til vores omstændigheder.
For unge voksne kan dette pres være særligt vanskeligt at navigere i. Tidlig voksenalder er ofte en periode med usikkerhed, hvor folk starter deres karriere, tjener deres første regelmæssige indkomst og forsøger at etablere deres uafhængighed. De økonomiske situationer kan variere enormt afhængigt af familiestøtte, boligomkostninger, beskæftigelsesmuligheder og personlige omstændigheder. Alligevel kan sociale forventninger få det til at virke som om, at alle burde nå de samme milepæle på omtrent samme tid.
Når disse forventninger internaliseres, kan forbrug blive en måde at følge med på. Nogen vælger måske en dyrere restaurant, fordi deres venner gør det, køber tøj, der passer ind i en bestemt social gruppe, eller bruger penge på en ferie, de ikke komfortabelt har råd til, fordi de ikke vil gå glip af noget. I andre tilfælde kan folk føle pres for at eje den nyeste telefon, følge bestemte trends eller opretholde en livsstil, der ikke afspejler deres faktiske økonomiske prioriteter.
Disse beslutninger er ikke nødvendigvis drevet af uforsigtighed. Ofte er de forbundet med et grundlæggende menneskeligt ønske om at høre til. At bruge penge kan blive en måde at deltage i det sociale liv på, udtrykke identitet eller undgå den ubehagelige følelse af at blive efterladt. Vanskeligheden opstår, når ønsket om at opfylde eksterne forventninger begynder at tilsidesætte personlige økonomiske mål.
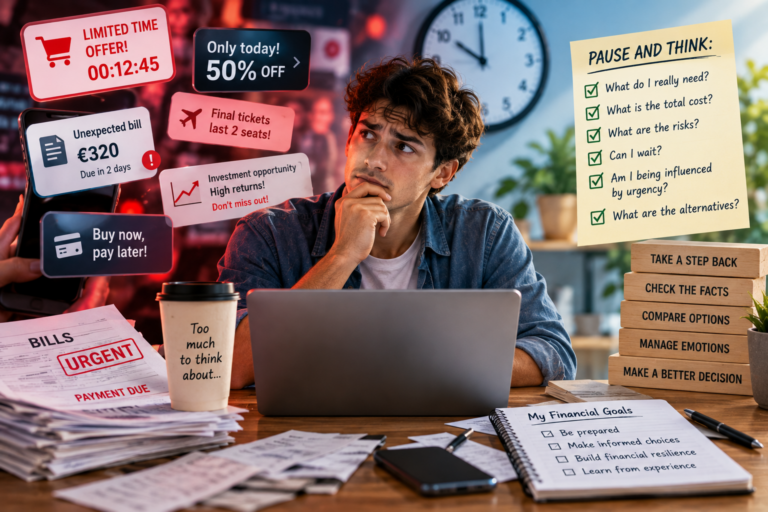
Konsekvenserne er ikke altid umiddelbare. Ét dyrt køb skaber måske ikke et alvorligt problem, men gentagne forsøg på at opretholde en livsstil, der overstiger ens evner, kan gradvist underminere den økonomiske stabilitet. Opsparing udskydes, kredit bliver mere fristende, og fremtidige mål ofres for at understøtte det nuværende forbrug. Det, der starter som et forsøg på at føle sig inkluderet, kan i sidste ende blive en kilde til økonomisk stress.
Der er også en mindre åbenlys pris: tabet af tillid til vores egne beslutninger. Når vi konstant sammenligner os selv med andre, kan vi begynde at bedømme vores økonomiske fremskridt ud fra standarder, der har ringe relevans for vores personlige omstændigheder. At spare penge kan føles uimponerende, når andre tilsyneladende bruger frit. At vælge en overkommelig ferie kan føles skuffende, når venner besøger fjerne destinationer. At opbygge en nødfond kan virke mindre spændende end at købe noget synligt og umiddelbart.
Men økonomisk velvære er ikke en konkurrence, og synligt forbrug er ikke et pålideligt mål for økonomisk sikkerhed. En person, der ser velhavende ud, kan have betydelige opsparinger, betydelig gæld eller meget lille økonomisk robusthed. Uden at forstå deres omstændigheder er det umuligt at vide det. Endnu vigtigere er det, at deres økonomiske valg kan have ringe forbindelse til, hvad der ville være passende for os.
At udvikle et sundere forhold til penge kræver derfor et skift i perspektiv. I stedet for at spørge, om vi har råd til at følge med andre, kan vi spørge, om en bestemt udgift understøtter vores egne prioriteter. I stedet for at måle fremskridt gennem ejendele eller oplevelser, kan vi overveje, om vi bliver mere økonomisk sikre, opbygger nyttige færdigheder, reducerer unødvendig gæld eller bevæger os mod mål, der virkelig betyder noget for os.
Det betyder ikke at undgå sociale aktiviteter eller nægte at bruge penge på behagelige oplevelser. Finansiel forståelse handler ikke om at fjerne glæde fra livet. Det handler om at træffe bevidste beslutninger og erkende forskellen på at bruge penge, fordi vi oprigtigt ønsker noget, og at bruge penge, fordi vi føler, at vi forventes at ville have det.
Et praktisk udgangspunkt er at identificere de situationer, hvor socialt pres påvirker vores forbrug. Har vi en tendens til at bruge flere penge, når vi er sammen med bestemte venner? Gør bestemte sociale mediekonti os utilfredse med det, vi ejer? Har vi nogensinde købt noget, primært fordi vi ikke ønskede at føle os anderledes end andre? Disse spørgsmål kan hjælpe med at afsløre mønstre, der ellers ville forblive ubemærkede.
Det næste skridt er at fastlægge personlige økonomiske prioriteter. At have en klar grund til at spare op, bruge penge eller undgå unødvendig gæld gør det lettere at evaluere eksternt pres. Når vi ved, hvad vi arbejder hen imod, er vi bedre rustet til at erkende, at andres prioriteter ikke behøver at blive vores egne.
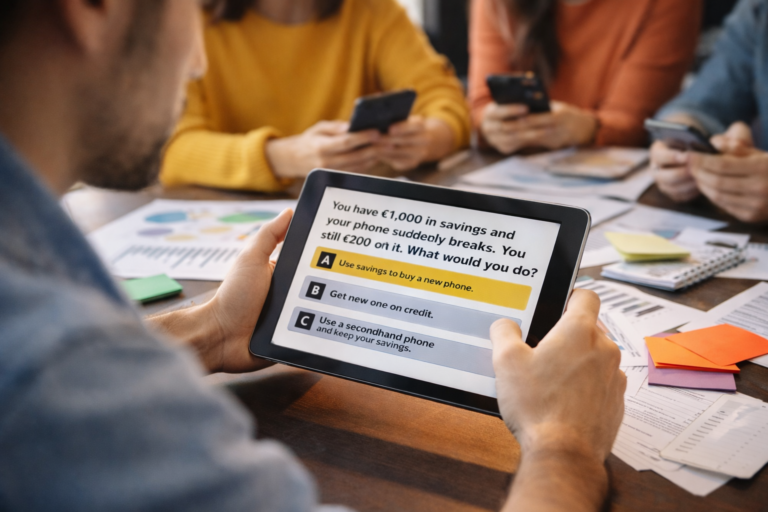
Dette adfærdsperspektiv er tæt forbundet med FINMAN+-projektet. Gennem scenariebaseret læring opfordrer projektet eleverne til at udforske realistiske økonomiske situationer, undersøge påvirkningerne bag deres beslutninger og overveje konsekvenserne af forskellige valg. Situationer, der involverer gruppepres, livsstilsforventninger eller fristelsen til at bruge mere end ens evner, kan hjælpe deltagerne med at forstå, hvordan sociale påvirkninger påvirker økonomisk adfærd og øve sig i at træffe beslutninger, der afspejler deres egne omstændigheder og mål.
I sidste ende handler økonomisk uafhængighed om mere end at tjene nok penge til at dække vores udgifter. Det betyder også at udvikle selvtilliden til at træffe valg, der passer til vores liv, selv når disse valg adskiller sig fra, hvad andre tilsyneladende gør.
Næste gang det ser ud til, at alle andre bliver rigere, køber mere eller lever bedre, kan det være værd at huske én simpel ting: du ser deres livsstil, ikke deres balance.
Dine økonomiske fremskridt behøver ikke at se imponerende ud for andre. Det skal fungere for dig.