Когато всички останали изглеждат богати: Социално сравнение и финансов натиск
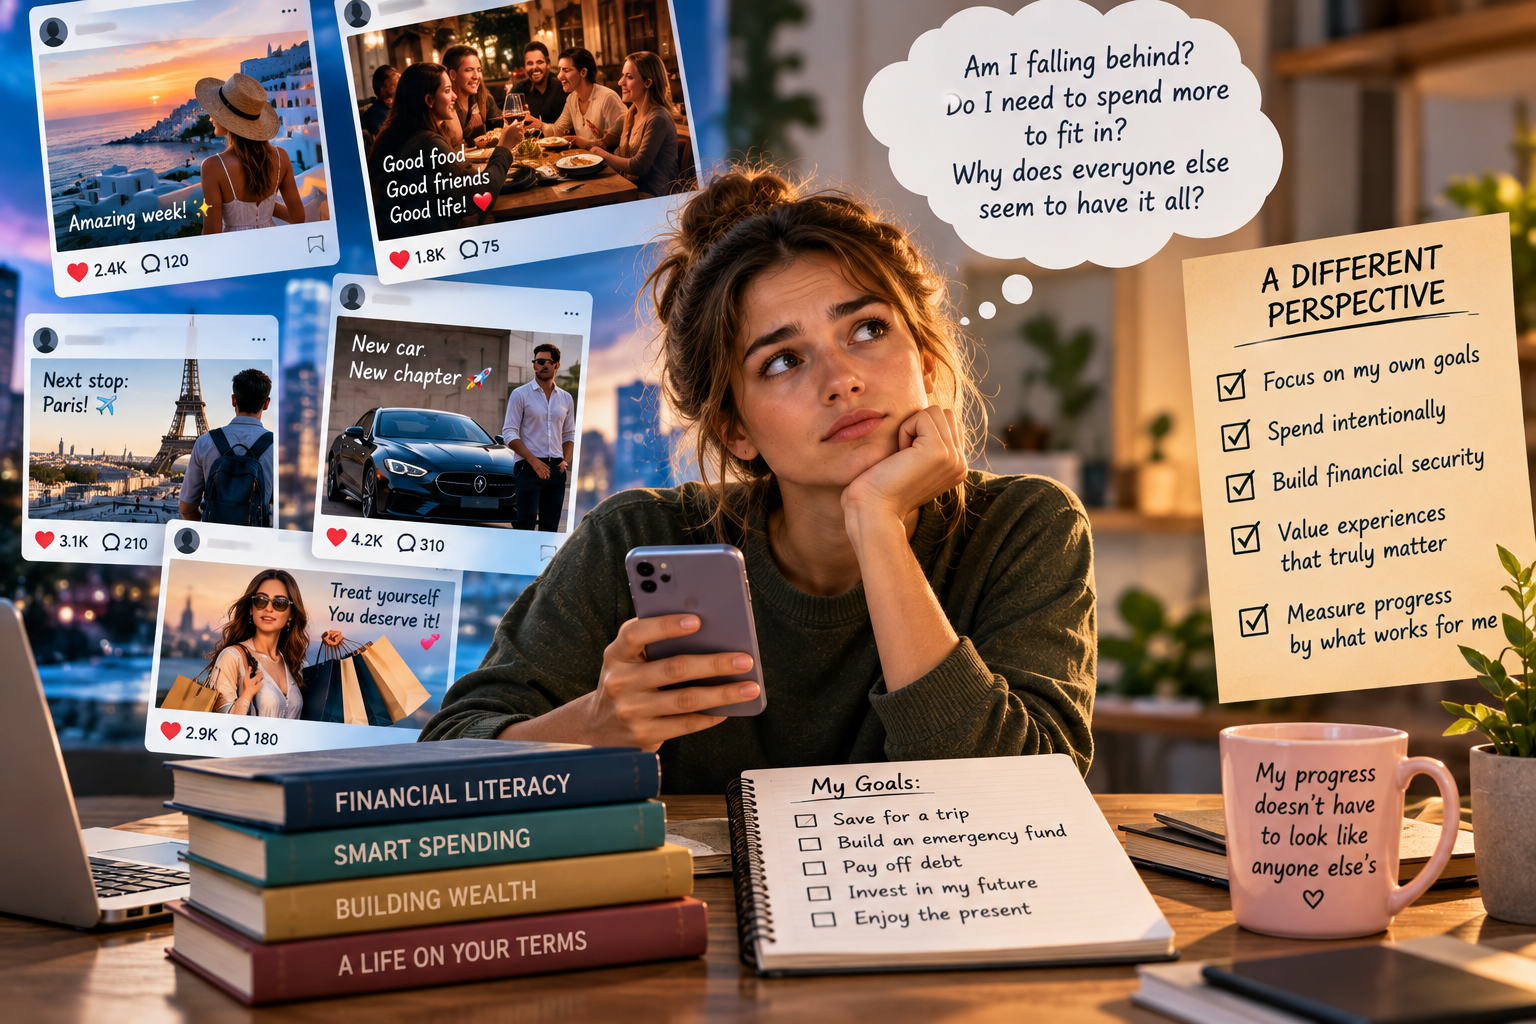
Преглеждането на социалните мрежи понякога може да ни остави със странно впечатление: всички останали сякаш се справят по-добре финансово. Приятелите пътуват в чужбина, колегите си купуват нови коли, инфлуенсърите се хвалят със скъп начин на живот, а хората на нашата възраст сякаш се радват на възможности, които все още изглеждат недостижими. Дори когато знаем, че социалните мрежи не разказват цялата история, може да е трудно да избегнем сравняването на собствения си живот с това, което виждаме на екрана.
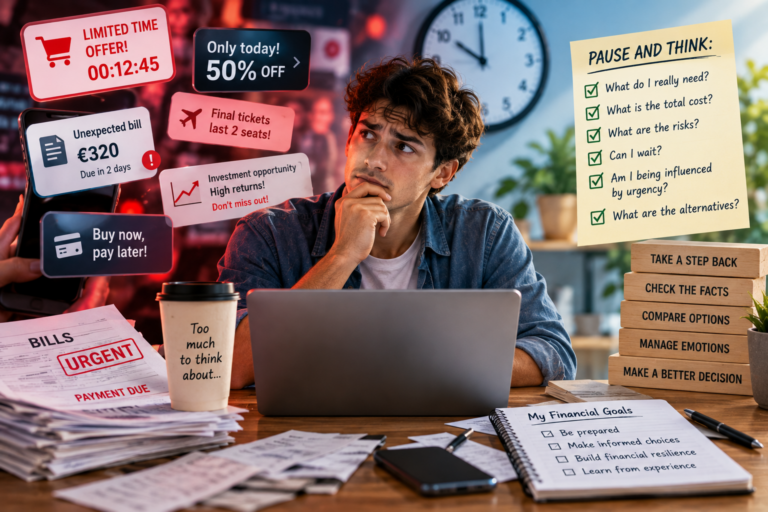
Това сравнение може да има изненадващо силно влияние върху начина, по който мислим за парите. Финансовите решения рядко се основават само на числа. Те се оформят и от нашите очаквания, емоции и възприятия за това как трябва да изглежда един успешен живот. Когато хората около нас изглеждат по-богати, по-успешни или по-финансово осигурени, това може да промени начина, по който оценяваме собствените си обстоятелства – и какво смятаме, че трябва да харчим.
Един от основните проблеми със социалното сравнение е, че то създава изкривена картина на реалността. Социалните медии обикновено представят внимателно подбрани моменти, а не пълна финансова картина. Виждаме почивката, но не и сметката за кредитна карта. Виждаме новата кола, но не и месечните вноски. Виждаме вечерята в ресторанта, но не и компромисите, които някой може да прави другаде в бюджета си. Дори когато нещата, които виждаме, са истински, рядко знаем как са били финансирани или колко са стрували в дългосрочен план.
В резултат на това се оказва, че сравняваме ежедневната си реалност с внимателно подбрани акценти на някой друг. Това може да създаде впечатлението, че изоставаме, дори когато финансовото ни положение е напълно разумно за нашите обстоятелства.
За младите хора този натиск може да бъде особено труден за справяне. Ранната зряла възраст често е период на несигурност, когато хората започват кариерата си, печелят първите си редовни доходи и се опитват да установят своята независимост. Финансовите ситуации могат да се различават значително в зависимост от семейната подкрепа, разходите за жилище, възможностите за работа и личните обстоятелства. И все пак социалните очаквания могат да накарат да изглежда така, сякаш всички би трябвало да достигат едни и същи етапи приблизително по едно и също време.
Когато тези очаквания се интернализират, харченето може да се превърне в начин за справяне с проблемите. Някой може да избере по-скъп ресторант, защото приятелите му го правят, да купи дрехи, за да се впише в определена социална група, или да похарчи пари за почивка, която не може удобно да си позволи, защото не иска да я пропусне. В други случаи хората може да се чувстват под натиск да притежават най-новия телефон, да следват определени тенденции или да поддържат начин на живот, който не отразява действителните им финансови приоритети.
Тези решения не са непременно продиктувани от небрежност. Често те са свързани с основно човешко желание за принадлежност. Харченето на пари може да се превърне в начин за участие в социалния живот, изразяване на идентичност или избягване на неприятното чувство на изоставане. Трудността възниква, когато желанието за посрещане на външни очаквания започне да надделява над личните финансови цели.
Последиците не винаги са незабавни. Една скъпа покупка може да не създаде сериозен проблем, но многократните опити за поддържане на начин на живот извън възможностите могат постепенно да подкопаят финансовата стабилност. Спестяванията се отлагат, кредитите стават по-примамливи, а бъдещите цели се жертват, за да се подпомогне настоящото потребление. Това, което започва като опит да се чувстваме включени, в крайна сметка може да се превърне в източник на финансов стрес.
Съществува и по-малко очевидна цена: загубата на увереност в собствените ни решения. Когато постоянно се сравняваме с другите, може да започнем да оценяваме финансовия си напредък според стандарти, които нямат голямо значение за личните ни обстоятелства. Спестяването на пари може да изглежда невпечатляващо, когато другите изглежда харчат щедро. Изборът на достъпна почивка може да е разочароващ, когато приятели посещават далечни дестинации. Създаването на фонд за спешни случаи може да изглежда по-малко вълнуващо от закупуването на нещо видимо и необходимо за незабавен достъп.
И все пак финансовото благополучие не е състезание, а видимото потребление не е надеждна мярка за финансова сигурност. Някой, който изглежда богат, може да има значителни спестявания, значителен дълг или много малка финансова устойчивост. Без да разбираме обстоятелствата му, е невъзможно да се знае. По-важното е, че финансовите му избори може да имат малка връзка с това, което би било подходящо за нас.
Развиването на по-здравословни отношения с парите следователно изисква промяна в перспективата. Вместо да се питаме дали можем да си позволим да сме в крак с другите, можем да се запитаме дали даден разход подкрепя нашите собствени приоритети. Вместо да измерваме напредъка чрез притежания или преживявания, можем да се замислим дали ставаме по-финансово сигурни, развиваме полезни умения, намаляваме ненужния дълг или се движим към цели, които наистина са важни за нас.
Това не означава избягване на социални дейности или отказ от харчене на пари за приятни преживявания. Финансовата грамотност не е свързана с елиминиране на удоволствието от живота. Става въпрос за вземане на съзнателни решения и разпознаване на разликата между харчене, защото наистина искаме нещо, и харчене, защото чувстваме, че се очаква от нас да го искаме.
Практическа отправна точка е да се идентифицират ситуациите, в които социалният натиск влияе върху разходите ни. Склонни ли сме да харчим повече, когато сме с определени приятели? Дали определени акаунти в социалните медии ни карат да се чувстваме неудовлетворени от това, което притежаваме? Купували ли сме някога нещо главно защото не сме искали да се чувстваме различни от другите? Тези въпроси могат да помогнат за разкриването на модели, които иначе биха останали незабелязани.
Следващата стъпка е да се установят лични финансови приоритети. Наличието на ясна причина за спестяване, харчене или избягване на ненужен дълг улеснява оценката на външния натиск. Когато знаем към какво се стремим, сме по-добре подготвени да осъзнаем, че приоритетите на някой друг не е задължително да станат наши собствени.
Тази поведенческа перспектива е тясно свързана с проекта FINMAN+. Чрез обучение, базирано на сценарии, проектът насърчава учащите се да изследват реалистични финансови ситуации, да анализират влиянията, които стоят зад техните решения, и да обмислят последствията от различните избори. Ситуации, включващи натиск от страна на връстници, очаквания за начина на живот или изкушението да се харчат над възможностите, могат да помогнат на участниците да разберат как социалните влияния влияят на финансовото поведение и да практикуват вземането на решения, които отразяват техните собствени обстоятелства и цели.
В крайна сметка, финансовата независимост включва повече от това да печелим достатъчно пари, за да покрием разходите си. Тя означава и развиване на увереност, за да правим избори, които отговарят на живота ни, дори когато тези избори се различават от това, което изглежда правят другите.
Следващият път, когато ви се струва, че всички останали стават по-богати, купуват повече или живеят по-добре, може би си струва да си спомните едно просто нещо: виждате начина им на живот, а не баланса им.
Финансовият ви напредък не е нужно да изглежда впечатляващ за никой друг. Той трябва да работи за вас.