Quando tutti gli altri sembrano ricchi: confronto sociale e pressione finanziaria
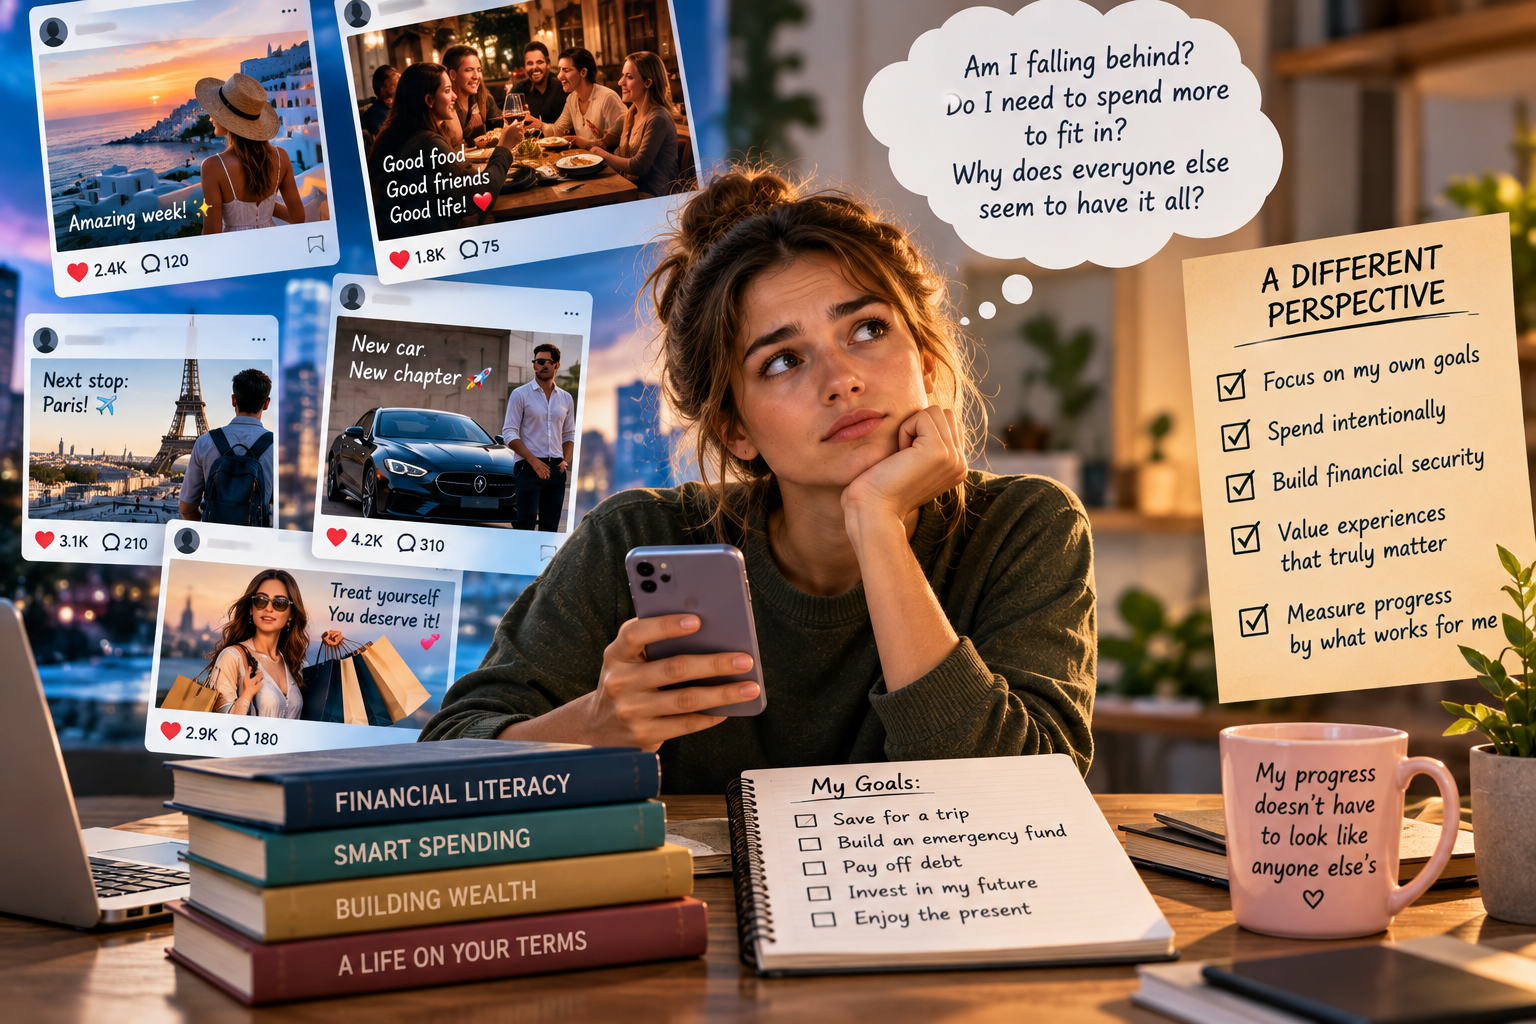
Scorrere i social media a volte può darci una strana impressione: sembra che tutti gli altri stiano meglio economicamente. Gli amici viaggiano all'estero, i colleghi comprano auto nuove, gli influencer ostentano stili di vita lussuosi e le persone della nostra età sembrano godere di opportunità che ci appaiono ancora fuori portata. Anche quando sappiamo che i social media non raccontano tutta la storia, può essere difficile evitare di confrontare la nostra vita con ciò che vediamo sullo schermo.
Questo confronto può avere un'influenza sorprendentemente forte sul nostro modo di pensare al denaro. Le decisioni finanziarie raramente si basano solo sui numeri. Sono anche influenzate dalle nostre aspettative, emozioni e dalla nostra percezione di come dovrebbe essere una vita di successo. Quando le persone intorno a noi sembrano più ricche, di maggior successo o più sicure economicamente, questo può cambiare il modo in cui valutiamo la nostra situazione e quanto pensiamo di dover spendere.
Uno dei principali problemi del confronto sociale è che crea un'immagine distorta della realtà. I social media di solito presentano momenti accuratamente selezionati, piuttosto che un quadro finanziario completo. Vediamo la vacanza, ma non l'estratto conto della carta di credito. Vediamo la macchina nuova, ma non le rate mensili. Vediamo la cena al ristorante, ma non i compromessi che qualcuno potrebbe aver fatto in altre aree del proprio budget. Anche quando le cose che vediamo sono autentiche, raramente sappiamo come sono state finanziate o quanto costano a lungo termine.
Di conseguenza, finiamo per confrontare la nostra realtà quotidiana con i momenti salienti accuratamente selezionati da qualcun altro. Questo può creare l'impressione di essere in ritardo, anche quando la nostra situazione finanziaria è perfettamente adeguata alle nostre circostanze.
Per i giovani adulti, questa pressione può essere particolarmente difficile da gestire. La prima età adulta è spesso un periodo di incertezza, in cui le persone iniziano la propria carriera, guadagnano il primo reddito regolare e cercano di affermare la propria indipendenza. Le situazioni finanziarie possono variare enormemente a seconda del sostegno familiare, dei costi dell'alloggio, delle opportunità di lavoro e delle circostanze personali. Eppure, le aspettative sociali possono far sembrare che tutti dovrebbero raggiungere gli stessi traguardi più o meno nello stesso momento.
Quando queste aspettative vengono interiorizzate, la spesa può trasformarsi in un modo per stare al passo con gli altri. Qualcuno potrebbe scegliere un ristorante più costoso perché lo fanno i suoi amici, acquistare vestiti per integrarsi in un determinato gruppo sociale o spendere soldi per una vacanza che non può permettersi comodamente perché non vuole perdersi nulla. In altri casi, le persone possono sentirsi sotto pressione per possedere l'ultimo modello di telefono, seguire determinate tendenze o mantenere uno stile di vita che non rispecchia le loro reali priorità finanziarie.
Queste decisioni non sono necessariamente dettate dalla negligenza. Spesso, sono legate a un bisogno umano fondamentale di appartenenza. Spendere denaro può diventare un modo per partecipare alla vita sociale, esprimere la propria identità o evitare la spiacevole sensazione di essere esclusi. La difficoltà sorge quando il desiderio di soddisfare le aspettative esterne inizia a prevalere sugli obiettivi finanziari personali.
Le conseguenze non sono sempre immediate. Un singolo acquisto costoso potrebbe non creare un problema serio, ma i ripetuti tentativi di mantenere uno stile di vita al di sopra delle proprie possibilità possono gradualmente minare la stabilità finanziaria. I risparmi vengono rimandati, il credito diventa più allettante e gli obiettivi futuri vengono sacrificati per sostenere i consumi presenti. Ciò che inizia come uno sforzo per sentirsi inclusi può finire per diventare una fonte di stress finanziario.
C'è anche un costo meno evidente: la perdita di fiducia nelle nostre decisioni. Quando ci confrontiamo costantemente con gli altri, potremmo iniziare a giudicare i nostri progressi finanziari secondo standard che hanno poca attinenza con la nostra situazione personale. Risparmiare denaro può sembrare poco entusiasmante quando gli altri sembrano spendere senza problemi. Scegliere una vacanza economica può risultare deludente quando gli amici visitano mete lontane. Creare un fondo di emergenza può sembrare meno allettante che acquistare qualcosa di visibile e immediato.
Tuttavia, il benessere finanziario non è una competizione e il consumo ostentato non è un indicatore affidabile di sicurezza finanziaria. Chi appare ricco potrebbe avere ingenti risparmi, un debito considerevole o una scarsa solidità finanziaria. Senza comprenderne la situazione, è impossibile saperlo. Ancor più importante, le sue scelte finanziarie potrebbero non avere nulla a che vedere con ciò che sarebbe appropriato per noi.
Sviluppare un rapporto più sano con il denaro richiede quindi un cambio di prospettiva. Invece di chiederci se possiamo permetterci di stare al passo con gli altri, possiamo chiederci se una determinata spesa supporta le nostre priorità. Invece di misurare i progressi in base ai beni materiali o alle esperienze, possiamo valutare se stiamo raggiungendo una maggiore sicurezza finanziaria, acquisendo competenze utili, riducendo i debiti superflui o avvicinandoci a obiettivi che contano davvero per noi.
Questo non significa evitare le attività sociali o rifiutarsi di spendere soldi per esperienze piacevoli. L'alfabetizzazione finanziaria non consiste nell'eliminare il piacere dalla vita. Significa prendere decisioni consapevoli e riconoscere la differenza tra spendere perché desideriamo veramente qualcosa e spendere perché sentiamo che ci si aspetta che lo desideriamo.
Un buon punto di partenza è individuare le situazioni in cui la pressione sociale influenza le nostre spese. Tendiamo a spendere di più quando siamo con determinati amici? Alcuni profili sui social media ci rendono insoddisfatti di ciò che possediamo? Abbiamo mai comprato qualcosa principalmente per non sentirci diversi dagli altri? Queste domande possono aiutare a rivelare schemi comportamentali che altrimenti passerebbero inosservati.
Il passo successivo è stabilire le proprie priorità finanziarie. Avere un motivo chiaro per risparmiare, spendere o evitare debiti superflui rende più facile valutare le pressioni esterne. Quando sappiamo qual è il nostro obiettivo, siamo più preparati a riconoscere che le priorità altrui non devono necessariamente diventare le nostre.
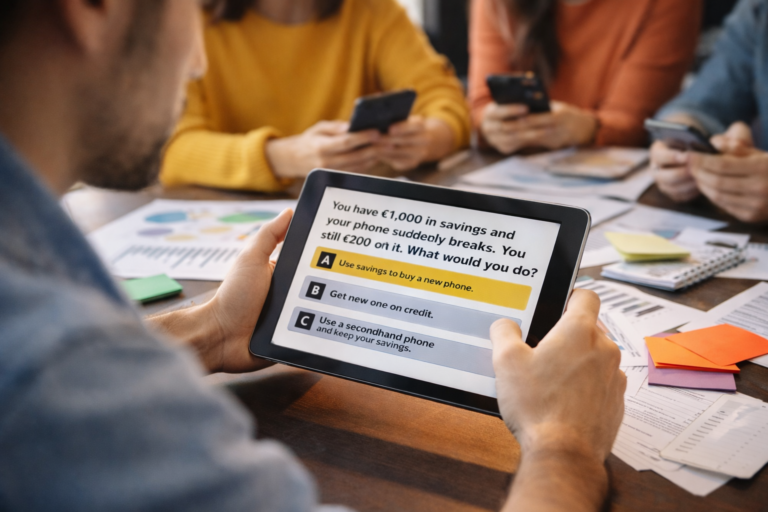
Questa prospettiva comportamentale è strettamente connessa al progetto FINMAN+. Attraverso l'apprendimento basato su scenari, il progetto incoraggia i partecipanti a esplorare situazioni finanziarie realistiche, esaminare le influenze che guidano le loro decisioni e considerare le conseguenze delle diverse scelte. Situazioni che implicano la pressione dei pari, le aspettative sullo stile di vita o la tentazione di spendere oltre le proprie possibilità possono aiutare i partecipanti a comprendere come le influenze sociali incidano sul comportamento finanziario e a esercitarsi a prendere decisioni che rispecchino le proprie circostanze e i propri obiettivi.
In definitiva, l'indipendenza finanziaria implica molto più che guadagnare abbastanza denaro per coprire le proprie spese. Significa anche sviluppare la fiducia necessaria per fare scelte adatte alla propria vita, anche quando queste scelte differiscono da quelle che sembrano fare gli altri.
La prossima volta che vi sembrerà che tutti gli altri si arricchiscano, comprino di più o vivano meglio, potrebbe essere utile ricordare una cosa semplice: state osservando il loro stile di vita, non il loro bilancio.
I tuoi progressi finanziari non devono necessariamente impressionare gli altri. Devono funzionare per te.