Cena udobja: Kako digitalne finance spreminjajo način naše porabe
Plačevanje še nikoli ni bilo lažje. Pred nekaj leti je nakup običajno vključeval dvig denarnice, štetje gotovine, vnos PIN-a ali fizični obisk trgovine. Danes se nakup lahko opravi z enim samim dotikom kartice, pametnega telefona, pametne ure ali z enim samim klikom na spletu.
To udobje je spremenilo vsakdanje finančno življenje. Digitalne denarnice, brezstična plačila, mobilno bančništvo in spletno nakupovanje ljudem omogočajo hitro in učinkovito upravljanje denarja. Zlasti za mlade odrasle so digitalne finance preprosto del vsakdanjega življenja.
Toda udobje ima manj očiten učinek: lahko spremeni naš pogled na porabo.
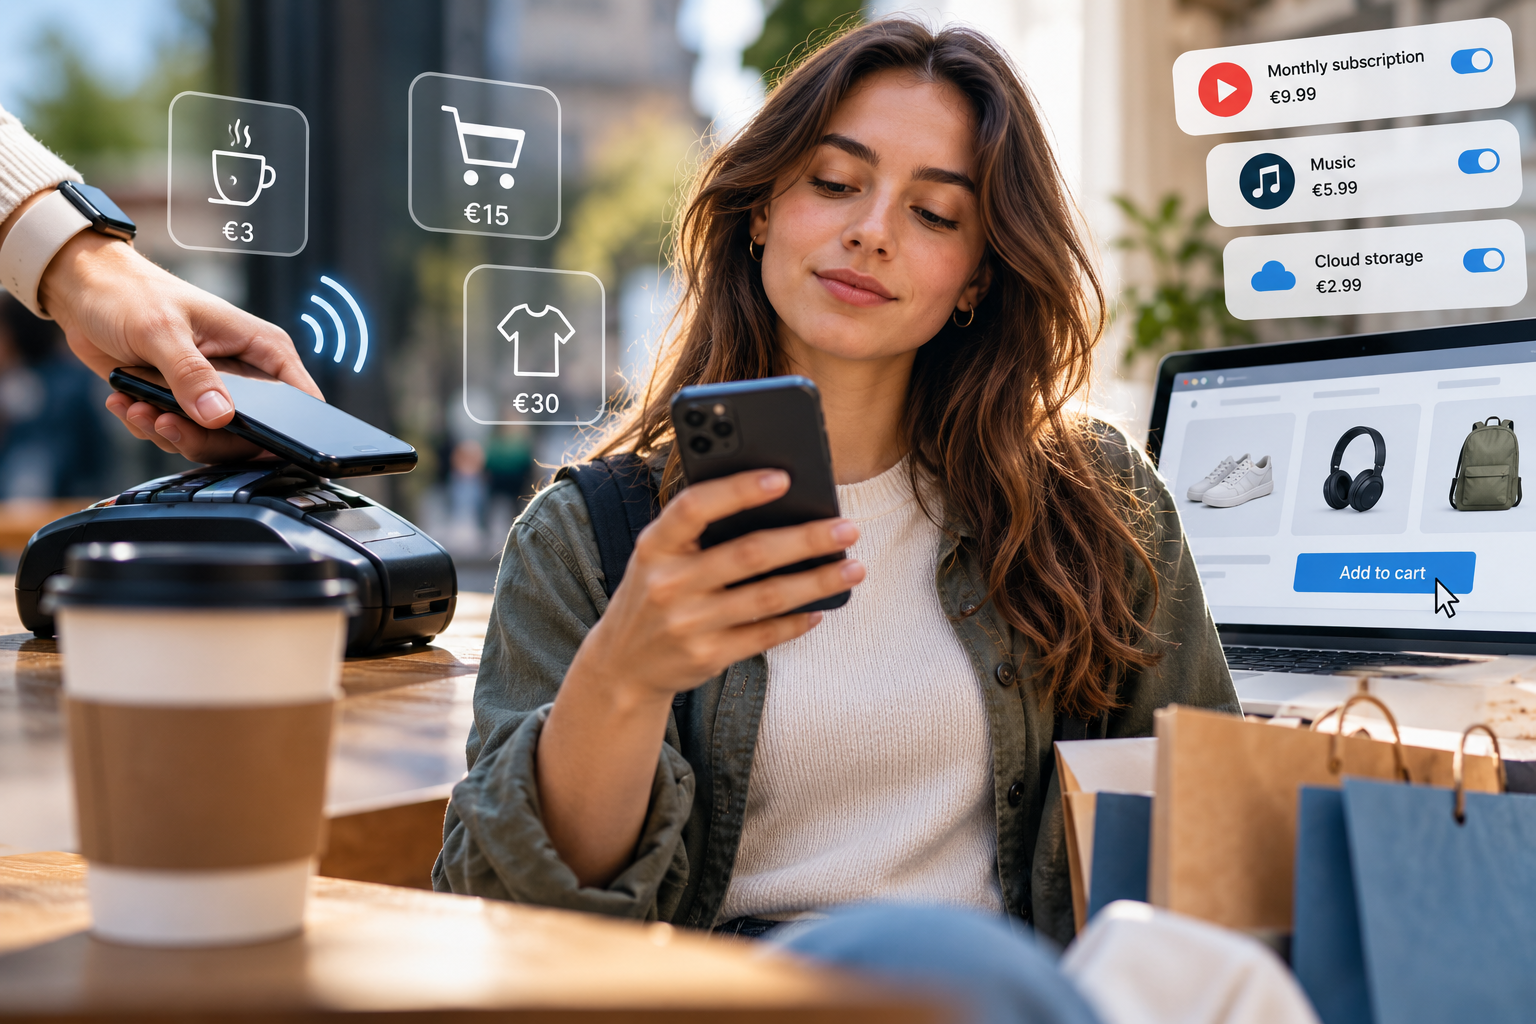
Ko izročimo gotovino, je transakcija oprijemljiva. Fizično vidimo, kako denar zapušča našo posest. Digitalna plačila odstranijo velik del te izkušnje. Kava za 3 €, spletni nakup za 15 € ali naročnina za 30 € se lahko zaključijo skoraj brez prekinitve. Transakcija na zaslonu traja le nekaj sekund in ne gre za vidno menjavo denarja.
To zmanjšano trenje je lahko koristno, lahko pa tudi zmanjša občutek, da je poraba manj pomembna. Ko je plačevanje enostavno, je lažje sprejemati odločitve, ne da bi se ustavili in razmislili, ali je nakup dejansko potreben ali kako se ujema s širšo finančno sliko.
Enako načelo velja za spletno nakupovanje. Digitalne platforme so zasnovane tako, da je nakupovanje čim bolj enostavno. Shranjeni podatki za plačilo, prilagojena priporočila, nakup z enim klikom in takojšnja potrditev zmanjšujejo število odločitev med tem, ali si nekaj želite, ali pa si to želite. Krajši kot je ta postopek, manj je možnosti za premor in ponovni premislek.
To ne pomeni, da digitalna plačila samodejno vodijo do neodgovorne porabe. Udobje ima lahko tudi pozitivne učinke. Mobilno bančništvo olajša spremljanje računov, nakazovanje denarja, nastavitev rednih prihrankov in sledenje transakcijam. Digitalna orodja lahko ljudem omogočijo večjo preglednost in nadzor nad njihovimi financami – če ta orodja dejansko uporabljajo.
Izziv torej ni tehnologija sama. Gre za ozaveščenost.
Digitalne finance lahko razliko med porabo in neporabo naredijo vse bolj subtilno. Naročnine se lahko samodejno obnovijo. Majhni nakupi se lahko kopičijo neopaženo. Storitve »kupi zdaj, plačaj pozneje« lahko ločijo trenutek nakupa od trenutka, ko se občutijo polni finančni stroški. Digitalne platforme lahko spodbujajo tudi pogoste transakcije s prilagojenimi ponudbami, obvestili in časovno omejenimi promocijami.
To ustvarja zanimiv paradoks. Finančna tehnologija nam daje večji nadzor nad našim denarjem, hkrati pa nekatere oblike porabe lažje spregledamo.
Zato finančna pismenost v digitalnem okolju zahteva več kot le znanje uporabe bančne aplikacije. Zahteva tudi razumevanje lastnega vedenja. Pred nakupom je lahko koristno zastaviti preprosto vprašanje: “"Bi se še vedno odločil/a za to, če bi plačilo zahtevalo več truda?"”
Odgovor lahko razkrije nekaj o vlogi udobja v naših potrošniških navadah.
Druga koristna navada je, da na porabo gledate kumulativno in ne posamično. Nakup v višini 4 evrov se morda ne zdi pomemben. Prav tako ne naročnina v višini 7 evrov ali strošek dostave v višini 10 evrov. Ko pa se podobne transakcije ponavljajo, je lahko njihov skupni učinek veliko večji. Orodja digitalnega bančništva lahko pri tem dejansko pomagajo, saj omogočajo pregled vzorcev porabe in ugotavljanje, kam gredo majhni zneski.
Tukaj mora finančno izobraževanje preseči tradicionalno načrtovanje proračuna. Pomembno je vedeti, koliko denarja je na voljo, vendar je pomembno tudi razumevanje zakaj ga porabimo je enako dragoceno. Ali nekaj kupujemo, ker to potrebujemo, ker je priročno, ker nam je dolgčas, ker se zdi, da to imajo vsi drugi, ali ker nakup ne zahteva skoraj nobenega truda?
Ta vprašanja približujejo finančno pismenost vedenjski ozaveščenosti.
Za mlade odrasle je lahko zgodnje zavedanje te zavesti še posebej dragoceno. Digitalne finančne navade se oblikujejo hkrati s številnimi drugimi rutinami odraslih. Učenje prepoznavanja psiholoških učinkov udobja lahko posameznikom pomaga vzpostaviti bolj premišljene odnose z denarjem, preden se vzorci samodejnega trošenja močno ukoreninijo.
Ta vedenjska perspektiva je tesno povezana s pristopom Projekt FINMAN+. Namesto da bi finančno pismenost obravnaval zgolj kot zbirko konceptov in pravil, se FINMAN+ osredotoča na to, kako ljudje dejansko sprejemajo finančne odločitve v vsakdanjih situacijah. Udeleženci lahko s pomočjo učenja na podlagi scenarijev raziščejo realistične odločitve, pretehtajo njihove posledice in razmislijo o dejavnikih, ki vplivajo na njihovo vedenje.
Digitalne finance ponujajo idealen kontekst za ta pristop. Scenarij, ki vključuje spletni nakup, naročnino, digitalno denarnico ali nepričakovano plačilo, lahko razkrije veliko več kot le to, ali nekdo razume finančni koncept. Lahko pokaže, kako udobje, čustva, navade in družbeni vplivi vplivajo nanje, ko je treba sprejeti resnično odločitev.
Navsezadnje udobje ni sovražnik dobrega finančnega upravljanja. Pomembno vprašanje je, ali nam udobje pomaga upravljati z denarjem – ali pa tiho sprejema odločitve namesto nas.
V svetu, kjer je poraba mogoča z enim samim dotikom, je včasih najdragocenejša finančna navada preprosto učenje, da se pred tem dotikom ustavimo.