El precio de la comodidad: cómo las finanzas digitales cambian nuestra forma de gastar
Pagar nunca ha sido tan fácil. Hace unos años, comprar algo generalmente implicaba sacar la cartera, contar el efectivo, introducir un PIN o ir físicamente a una tienda. Hoy en día, una compra se puede realizar con solo acercar la tarjeta, el teléfono inteligente, el reloj inteligente o con un solo clic en línea.
Esta comodidad ha transformado la vida financiera cotidiana. Las billeteras digitales, los pagos sin contacto, la banca móvil y las compras en línea permiten a las personas administrar su dinero de forma rápida y eficiente. Para los jóvenes, en particular, las finanzas digitales son simplemente parte de su día a día.
Pero la comodidad conlleva un efecto menos obvio: puede cambiar nuestra percepción del gasto.
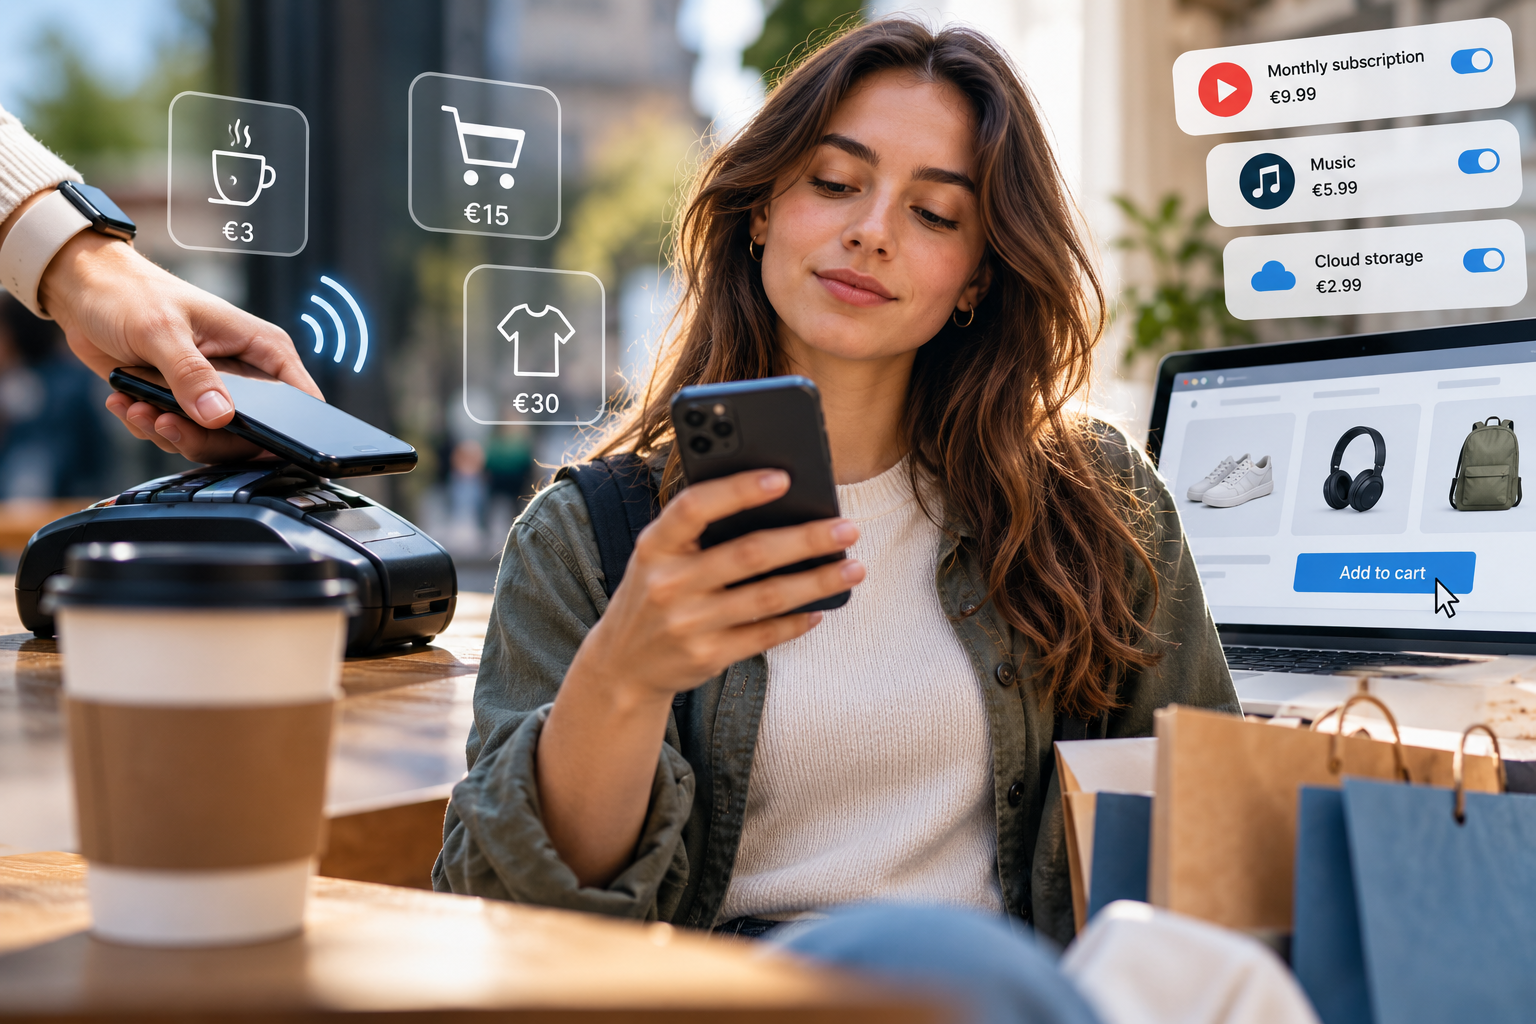
Cuando entregamos dinero en efectivo, la transacción es tangible. Vemos físicamente cómo el dinero sale de nuestras manos. Los pagos digitales eliminan gran parte de esa experiencia. Un café de 3 €, una compra online de 15 € o una suscripción de 30 € se pueden completar casi sin interrupción. La transacción se reduce a unos segundos en una pantalla, en lugar de un intercambio de dinero visible.
Esta menor fricción puede ser útil, pero también puede hacer que el gasto parezca menos importante. Cuando el pago es sencillo, resulta más fácil tomar decisiones sin detenerse a considerar si la compra es realmente necesaria o cómo encaja en el panorama financiero general.
El mismo principio se aplica a las compras en línea. Las plataformas digitales están diseñadas para facilitar al máximo la compra. Los datos de pago guardados, las recomendaciones personalizadas, la compra con un solo clic y la confirmación instantánea reducen el número de decisiones entre desear algo y adquirirlo. Cuanto más corto sea este proceso, menos tiempo habrá para detenerse y reconsiderar.
Esto no significa que los pagos digitales conduzcan automáticamente a un gasto irresponsable. La comodidad también puede tener efectos positivos. La banca móvil facilita el seguimiento de las cuentas, las transferencias de dinero, la creación de planes de ahorro periódicos y el control de las transacciones. Las herramientas digitales pueden brindar a las personas mayor visibilidad y control sobre sus finanzas, siempre y cuando las utilicen correctamente.
El desafío, por lo tanto, no es la tecnología en sí misma. Es conciencia.
Las finanzas digitales pueden hacer que la distinción entre gastar y no gastar sea cada vez más sutil. Las suscripciones pueden renovarse automáticamente. Las pequeñas compras pueden acumularse sin que nos demos cuenta. Los servicios de compra ahora y paga después permiten separar el momento de la compra del momento en que se percibe el coste total. Las plataformas digitales también pueden incentivar las transacciones frecuentes mediante ofertas personalizadas, notificaciones y promociones por tiempo limitado.
Esto crea una paradoja interesante. La tecnología financiera nos da más control sobre nuestro dinero, pero al mismo tiempo hace que algunos tipos de gastos sean más fáciles de pasar por alto.
Por eso, la educación financiera en un entorno digital requiere más que saber usar una aplicación bancaria. También requiere comprender nuestro propio comportamiento. Antes de realizar una compra, puede ser útil hacerse una pregunta sencilla: “¿Tomaría la misma decisión si pagarla requiriera más esfuerzo?”
La respuesta puede revelar algo sobre el papel que desempeña la comodidad en nuestros hábitos de gasto.
Otro hábito útil es analizar los gastos de forma acumulativa en lugar de individualmente. Una compra de 4 € puede no parecer significativa, al igual que una suscripción de 7 € o un cargo de envío de 10 €. Sin embargo, cuando transacciones similares se repiten, su efecto combinado puede ser mucho más sustancial. Las herramientas de banca digital pueden ser de gran ayuda, ya que permiten revisar los patrones de gasto e identificar a dónde se destinan las pequeñas cantidades.
Aquí es donde la educación financiera debe ir más allá del presupuesto tradicional. Saber cuánto dinero hay disponible es importante, pero comprender por qué lo gastamos es igualmente valioso. ¿Compramos algo porque lo necesitamos, porque es conveniente, porque estamos aburridos, porque todo el mundo parece tenerlo o porque la compra no requiere casi ningún esfuerzo?
Estas preguntas acercan la educación financiera a la concienciación conductual.
Para los jóvenes, desarrollar esta conciencia desde temprana edad puede ser especialmente valioso. Los hábitos financieros digitales se forman al mismo tiempo que muchas otras rutinas adultas. Aprender a reconocer los efectos psicológicos de la comodidad puede ayudar a las personas a establecer una relación más consciente con el dinero antes de que los patrones de gasto automáticos se arraiguen profundamente.
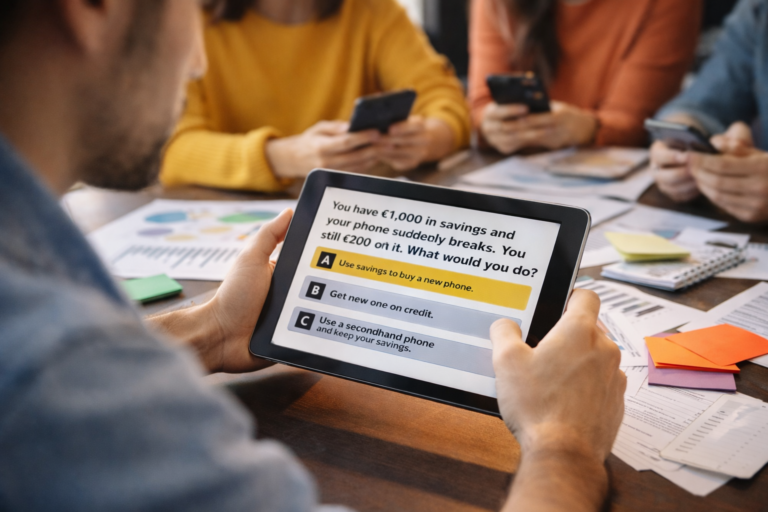
Esta perspectiva conductual está estrechamente relacionada con el enfoque de la Proyecto FINMAN+. En lugar de considerar la educación financiera simplemente como un conjunto de conceptos y reglas, FINMAN+ se centra en cómo las personas toman decisiones financieras en situaciones cotidianas. Mediante el aprendizaje basado en escenarios, los participantes pueden explorar opciones realistas, considerar sus consecuencias y reflexionar sobre los factores que influyen en su comportamiento.
Las finanzas digitales ofrecen un contexto ideal para este enfoque. Un escenario que involucre una compra en línea, una suscripción, una billetera digital o un pago inesperado puede revelar mucho más que si alguien comprende un concepto financiero. Puede mostrar cómo interactúan la comodidad, las emociones, los hábitos y las influencias sociales al momento de tomar una decisión real.
En definitiva, la comodidad no es enemiga de una buena gestión financiera. La cuestión importante es si la comodidad nos ayuda a administrar nuestro dinero o si, por el contrario, toma decisiones por nosotros sin que nos demos cuenta.
En un mundo donde gastar se puede hacer con un solo toque, a veces el hábito financiero más valioso es simplemente aprender a hacer una pausa antes de tocar la pantalla.