Το Τίμημα της Ευκολίας: Πώς τα Ψηφιακά Χρηματοοικονομικά Αλλάζουν τον Τρόπο που Ξοδεύουμε
Η πληρωμή για κάτι δεν ήταν ποτέ ευκολότερη. Πριν από λίγα χρόνια, η αγορά κάποιου πράγματος συνήθως περιλάμβανε την αφαίρεση ενός πορτοφολιού, το μέτρημα μετρητών, την εισαγωγή ενός PIN ή την φυσική επίσκεψη σε ένα κατάστημα. Σήμερα, μια αγορά μπορεί να γίνει με ένα άγγιγμα μιας κάρτας, ενός smartphone, ενός smartwatch ή με ένα μόνο κλικ στο διαδίκτυο.
Αυτή η ευκολία έχει μεταμορφώσει την καθημερινή οικονομική ζωή. Τα ψηφιακά πορτοφόλια, οι ανέπαφες πληρωμές, οι τραπεζικές συναλλαγές μέσω κινητού και οι ηλεκτρονικές αγορές επιτρέπουν στους ανθρώπους να διαχειρίζονται τα χρήματά τους γρήγορα και αποτελεσματικά. Για τους νέους ενήλικες ειδικότερα, τα ψηφιακά χρηματοοικονομικά αποτελούν απλώς μέρος της καθημερινής ζωής.
Αλλά η ευκολία έρχεται με ένα λιγότερο προφανές αποτέλεσμα: μπορεί να αλλάξει τον τρόπο που αντιλαμβανόμαστε τα έξοδα.
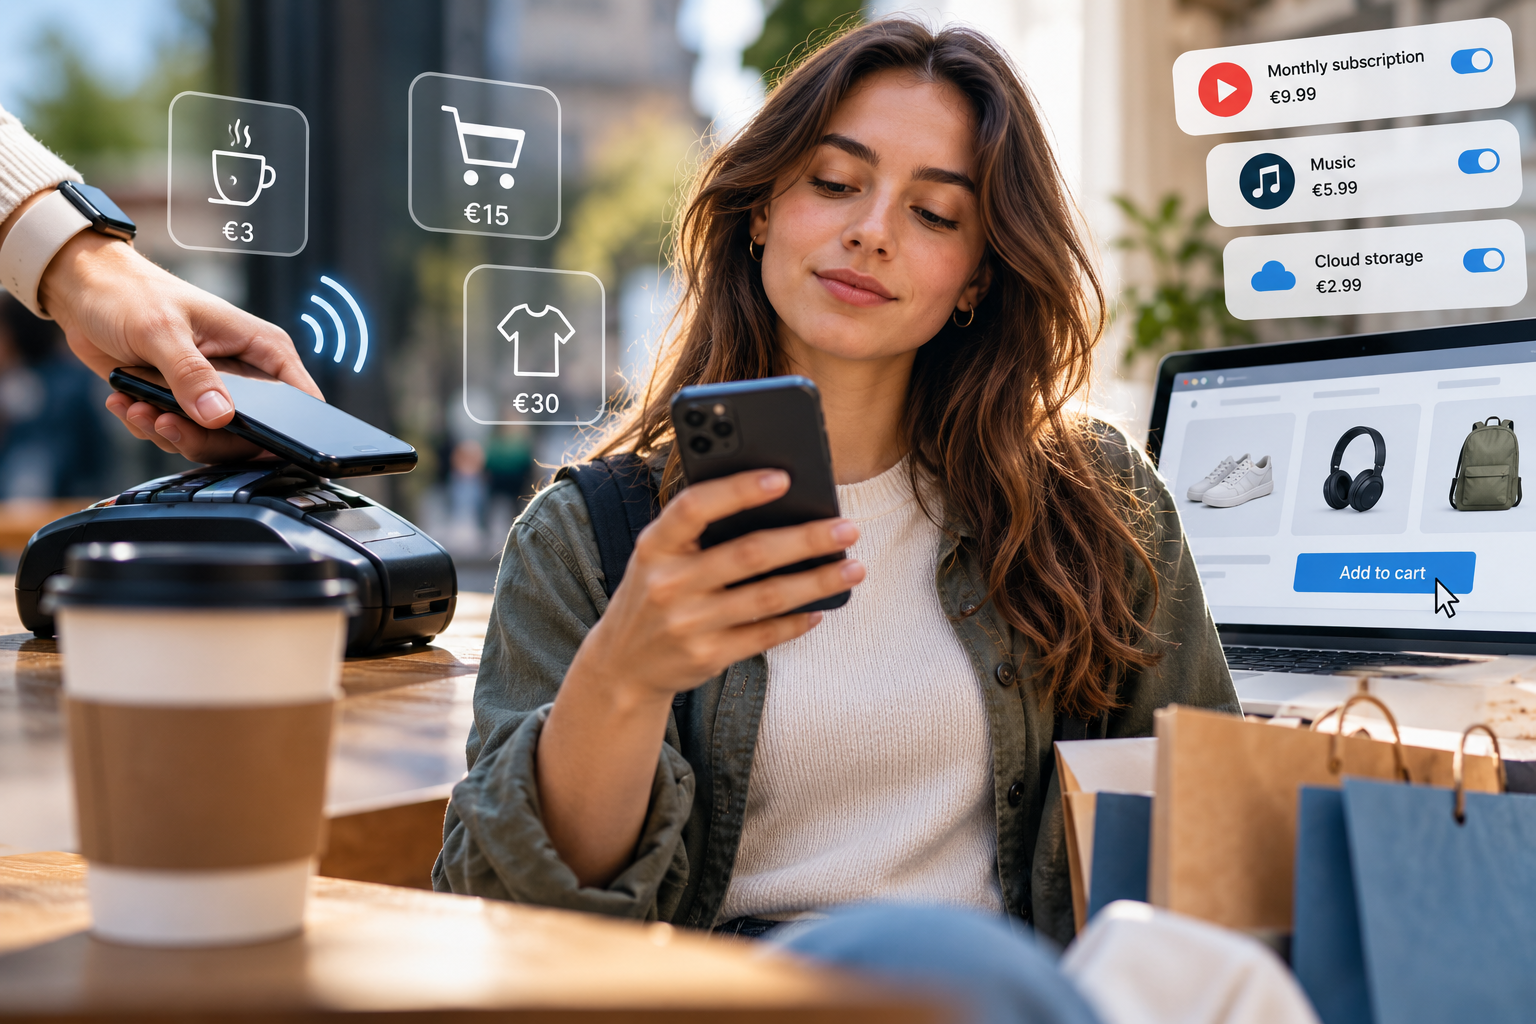
Όταν παραδίδουμε μετρητά, η συναλλαγή είναι απτή. Βλέπουμε φυσικά τα χρήματα να φεύγουν από την κατοχή μας. Οι ψηφιακές πληρωμές αφαιρούν μεγάλο μέρος αυτής της εμπειρίας. Ένας καφές 3€, μια ηλεκτρονική αγορά 15€ ή μια συνδρομή 30€ μπορούν να ολοκληρωθούν σχεδόν χωρίς διακοπή. Η συναλλαγή γίνεται λίγα δευτερόλεπτα σε μια οθόνη αντί για μια ορατή ανταλλαγή χρημάτων.
Αυτή η μειωμένη τριβή μπορεί να είναι χρήσιμη, αλλά μπορεί επίσης να κάνει τις δαπάνες να φαίνονται λιγότερο σημαντικές. Όταν η πληρωμή γίνεται χωρίς κόπο, γίνεται ευκολότερο να λαμβάνονται αποφάσεις χωρίς να χρειάζεται να εξεταστεί εάν η αγορά είναι πραγματικά απαραίτητη ή πώς εντάσσεται στην ευρύτερη οικονομική εικόνα.
Η ίδια αρχή ισχύει και για τις ηλεκτρονικές αγορές. Οι ψηφιακές πλατφόρμες έχουν σχεδιαστεί για να κάνουν τις αγορές όσο το δυνατόν πιο εύκολες. Τα αποθηκευμένα στοιχεία πληρωμής, οι εξατομικευμένες προτάσεις, η αγορά με ένα κλικ και η άμεση επιβεβαίωση μειώνουν τον αριθμό των αποφάσεων μεταξύ της επιθυμίας και της κατοχής κάποιου πράγματος. Όσο πιο σύντομη γίνεται αυτή η διαδικασία, τόσο λιγότερες είναι οι ευκαιρίες για παύση και επανεξέταση.
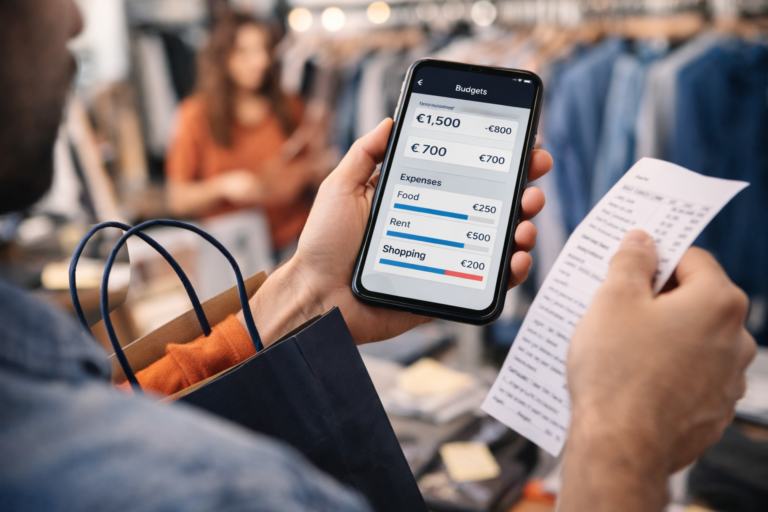
Αυτό δεν σημαίνει ότι οι ψηφιακές πληρωμές οδηγούν αυτόματα σε ανεύθυνες δαπάνες. Η ευκολία μπορεί επίσης να έχει θετικά αποτελέσματα. Η κινητή τραπεζική διευκολύνει την παρακολούθηση λογαριασμών, τη μεταφορά χρημάτων, τη δημιουργία τακτικών αποταμιεύσεων και την παρακολούθηση των συναλλαγών. Τα ψηφιακά εργαλεία μπορούν να δώσουν στους ανθρώπους μεγαλύτερη ορατότητα και έλεγχο των οικονομικών τους - υπό την προϋπόθεση ότι χρησιμοποιούν πραγματικά αυτά τα εργαλεία.
Η πρόκληση, επομένως, δεν είναι η ίδια η τεχνολογία. Είναι επίγνωση.
Τα ψηφιακά χρηματοοικονομικά μπορούν να κάνουν τη διάκριση μεταξύ δαπανών και μη δαπανών ολοένα και πιο ανεπαίσθητη. Οι συνδρομές ενδέχεται να ανανεώνονται αυτόματα. Οι μικρές αγορές μπορεί να συσσωρεύονται χωρίς να γίνονται αντιληπτές. Οι υπηρεσίες «αγορά τώρα - πληρωμή αργότερα» μπορούν να διαχωρίσουν τη στιγμή της αγοράς από τη στιγμή που γίνεται αισθητό το πλήρες οικονομικό κόστος. Οι ψηφιακές πλατφόρμες μπορούν επίσης να ενθαρρύνουν τις συχνές συναλλαγές μέσω εξατομικευμένων προσφορών, ειδοποιήσεων και προωθητικών ενεργειών περιορισμένης διάρκειας.
Αυτό δημιουργεί ένα ενδιαφέρον παράδοξο. Η χρηματοοικονομική τεχνολογία μας δίνει μεγαλύτερο έλεγχο των χρημάτων μας, ενώ ταυτόχρονα καθιστά ευκολότερο να παραβλέπουμε ορισμένες μορφές δαπανών.
Γι' αυτό το λόγο, η οικονομική παιδεία σε ένα ψηφιακό περιβάλλον απαιτεί κάτι περισσότερο από το να γνωρίζουμε πώς να χρησιμοποιούμε μια τραπεζική εφαρμογή. Απαιτεί επίσης την κατανόηση της δικής μας συμπεριφοράς. Πριν πραγματοποιήσουμε μια αγορά, μπορεί να είναι χρήσιμο να θέσουμε μια απλή ερώτηση: “Θα έπαιρνα ακόμα αυτή την απόφαση αν η πληρωμή της απαιτούσε περισσότερη προσπάθεια;”
Η απάντηση μπορεί να αποκαλύψει κάτι σχετικά με τον ρόλο της ευκολίας στις καταναλωτικές μας συνήθειες.
Μια άλλη χρήσιμη συνήθεια είναι να εξετάζουμε τις δαπάνες αθροιστικά και όχι μεμονωμένα. Μια αγορά 4€ μπορεί να μην φαίνεται σημαντική. Ούτε μια συνδρομή 7€ ή ένα τέλος αποστολής 10€. Αλλά όταν παρόμοιες συναλλαγές συμβαίνουν επανειλημμένα, το συνδυαστικό τους αποτέλεσμα μπορεί να γίνει πολύ πιο σημαντικό. Τα εργαλεία ψηφιακής τραπεζικής μπορούν στην πραγματικότητα να βοηθήσουν εδώ, καθιστώντας δυνατή την αναθεώρηση των προτύπων δαπανών και τον εντοπισμό του πού πηγαίνουν τα μικρά ποσά.
Εδώ είναι που η οικονομική εκπαίδευση πρέπει να προχωρήσει πέρα από την παραδοσιακή κατάρτιση προϋπολογισμού. Η γνώση του πόσα χρήματα είναι διαθέσιμα είναι σημαντική, αλλά η κατανόηση γιατί το ξοδεύουμε είναι εξίσου πολύτιμο. Αγοράζουμε κάτι επειδή το χρειαζόμαστε, επειδή είναι βολικό, επειδή βαριόμαστε, επειδή όλοι οι άλλοι φαίνεται να το έχουν ή επειδή η αγορά δεν απαιτεί σχεδόν καθόλου προσπάθεια;
Αυτά τα ερωτήματα φέρνουν τον οικονομικό αλφαβητισμό πιο κοντά στην συμπεριφορική επίγνωση.
Για τους νεαρούς ενήλικες, η έγκαιρη ανάπτυξη αυτής της επίγνωσης μπορεί να είναι ιδιαίτερα πολύτιμη. Οι ψηφιακές οικονομικές συνήθειες διαμορφώνονται ταυτόχρονα με πολλές άλλες ρουτίνες των ενηλίκων. Η εκμάθηση της αναγνώρισης των ψυχολογικών επιπτώσεων της ευκολίας μπορεί να βοηθήσει τα άτομα να δημιουργήσουν πιο συνειδητές σχέσεις με τα χρήματα προτού εδραιωθούν βαθιά τα αυτόματα πρότυπα δαπανών.
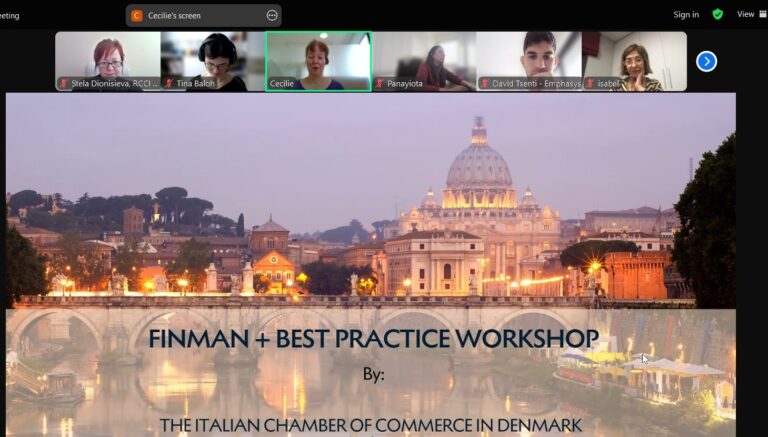
Αυτή η συμπεριφορική προσέγγιση συνδέεται στενά με την προσέγγιση του Έργο FINMAN+. Αντί να αντιμετωπίζει τον οικονομικό αλφαβητισμό απλώς ως μια συλλογή εννοιών και κανόνων, το FINMAN+ εστιάζει στον τρόπο με τον οποίο οι άνθρωποι λαμβάνουν οικονομικές αποφάσεις σε καθημερινές καταστάσεις. Μέσω της μάθησης που βασίζεται σε σενάρια, οι συμμετέχοντες μπορούν να εξερευνήσουν ρεαλιστικές επιλογές, να εξετάσουν τις συνέπειές τους και να αναλογιστούν τους παράγοντες που επηρεάζουν τη συμπεριφορά τους.
Τα ψηφιακά χρηματοοικονομικά παρέχουν ένα ιδανικό πλαίσιο για αυτήν την προσέγγιση. Ένα σενάριο που περιλαμβάνει μια ηλεκτρονική αγορά, μια συνδρομή, ένα ψηφιακό πορτοφόλι ή μια απροσδόκητη πληρωμή μπορεί να αποκαλύψει πολύ περισσότερα από το αν κάποιος κατανοεί μια οικονομική έννοια. Μπορεί να δείξει πώς αλληλεπιδρούν η ευκολία, τα συναισθήματα, οι συνήθειες και οι κοινωνικές επιρροές όταν πρέπει να ληφθεί μια πραγματική απόφαση.
Τελικά, η ευκολία δεν είναι ο εχθρός της καλής οικονομικής διαχείρισης. Το σημαντικό ερώτημα είναι αν η ευκολία μας βοηθά να διαχειριζόμαστε τα χρήματά μας ή αν μας βοηθά να παίρνουμε αποφάσεις αθόρυβα.
Σε έναν κόσμο όπου οι δαπάνες μπορούν να γίνουν με ένα μόνο άγγιγμα, μερικές φορές η πιο πολύτιμη οικονομική συνήθεια είναι απλώς να μάθεις να κάνεις μια παύση πριν από αυτό το άγγιγμα.