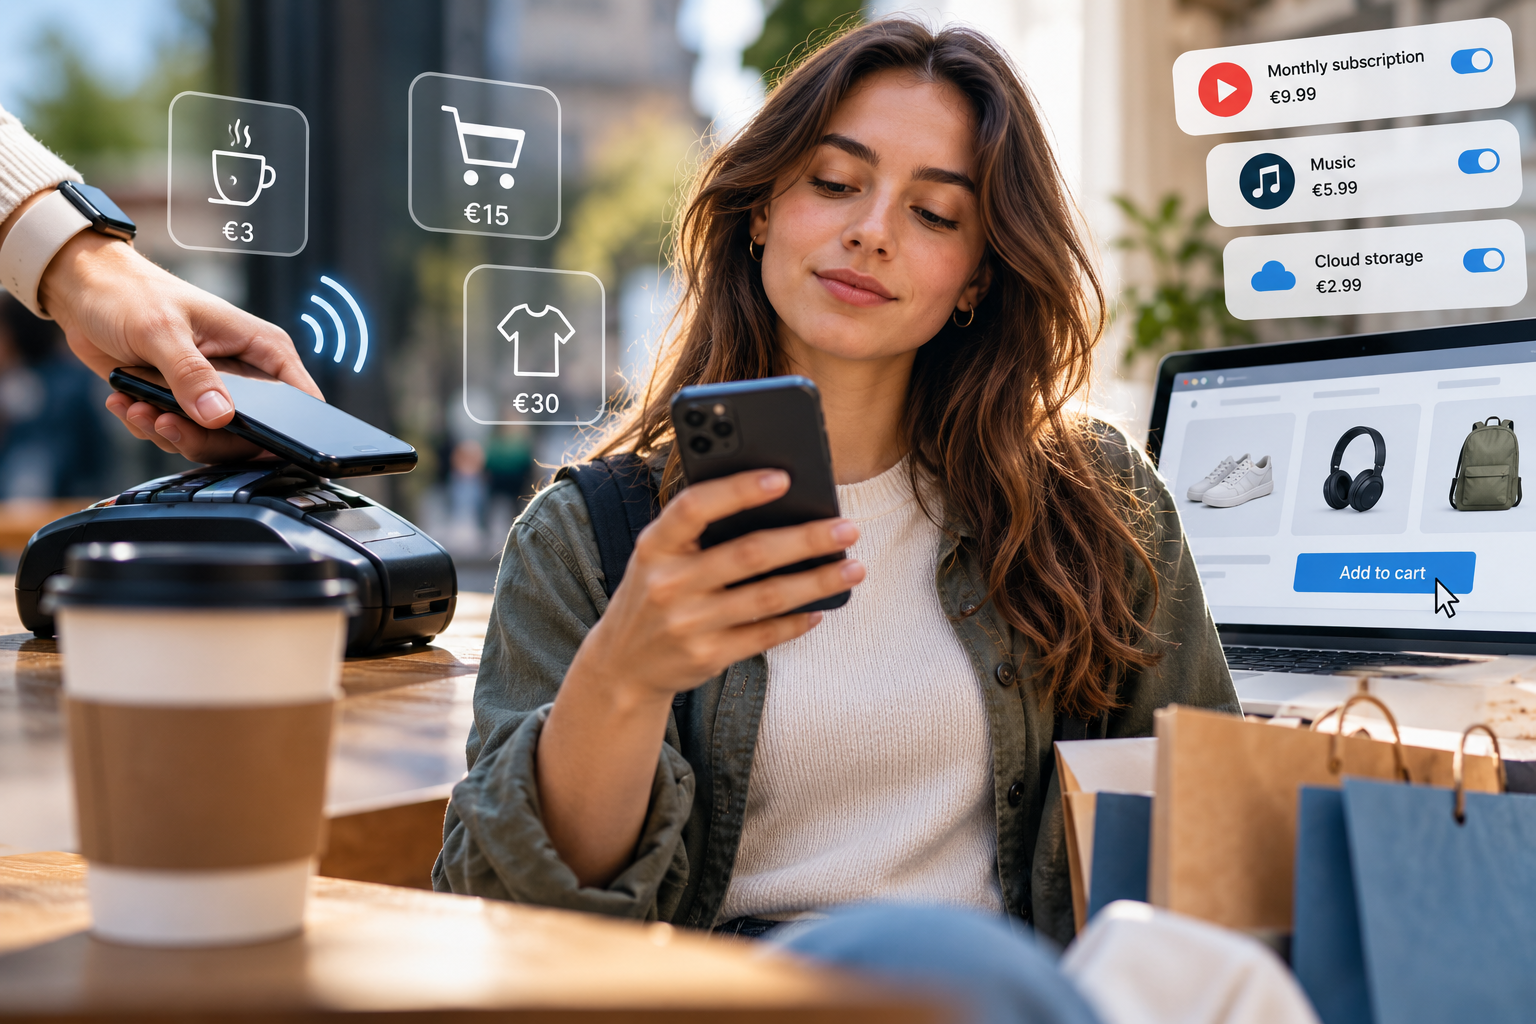
Цената на удобството: Как дигиталните финанси променят начина, по който харчим
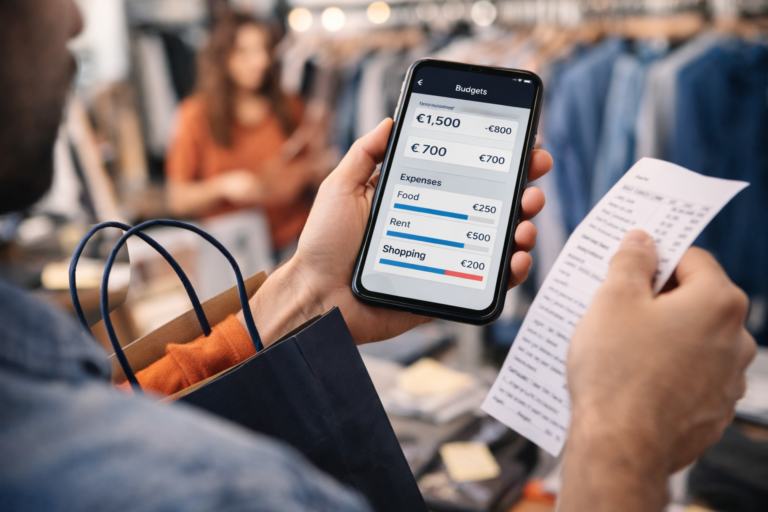
Плащането за нещо никога не е било по-лесно. Преди няколко години купуването на нещо обикновено включваше изваждане на портфейл, броене на пари в брой, въвеждане на ПИН код или физическо посещение на магазин. Днес покупката може да се осъществи с едно докосване на карта, смартфон, смарт часовник или с едно кликване онлайн.
Това удобство трансформира ежедневието на финансите. Цифровите портфейли, безконтактните плащания, мобилното банкиране и онлайн пазаруването позволяват на хората да управляват парите си бързо и ефективно. За младите хора, по-специално, цифровите финанси са просто част от ежедневието.
Но удобството идва с по-малко очевиден ефект: може да промени начина, по който възприемаме разходите.
Когато предаваме пари в брой, транзакцията е осезаема. Физически виждаме как парите напускат нашето владение. Дигиталните плащания премахват голяма част от това преживяване. Кафе за 3 евро, онлайн покупка за 15 евро или абонамент за 30 евро могат да бъдат завършени почти без прекъсване. Транзакцията се превръща в няколко секунди на екрана, вместо във видим обмен на пари.
Това намалено триене може да бъде полезно, но също така може да направи разходите да се усещат по-малко значими. Когато плащането е без усилие, става по-лесно да се вземат решения, без да се спира, за да се обмисли дали покупката е действително необходима или как се вписва в по-широката финансова картина.
Същият принцип важи и за онлайн пазаруването. Дигиталните платформи са проектирани да направят пазаруването възможно най-лесно. Запазените данни за плащане, персонализираните препоръки, покупката с едно кликване и незабавното потвърждение намаляват броя на решенията между това да искате нещо и да го притежавате. Колкото по-кратък става този процес, толкова по-малка е възможността за пауза и преосмисляне.
Това не означава, че дигиталните плащания автоматично водят до безотговорно харчене. Удобството може да има и положителни ефекти. Мобилното банкиране улеснява наблюдението на сметки, прехвърлянето на пари, настройването на редовни спестявания и проследяването на транзакциите. Дигиталните инструменти могат да дадат на хората по-голяма видимост и контрол върху финансите им – стига те действително да използват тези инструменти.
Следователно предизвикателството не е самата технология. То е осведоменост.
Дигиталните финанси могат да направят разликата между харчене и нехарчене все по-незабележима. Абонаментите могат да се подновяват автоматично. Малките покупки могат да се натрупват, без да бъдат забелязани. Услугите „Купи сега, плати по-късно“ могат да отделят момента на покупката от момента, в който се усеща пълната финансова цена. Дигиталните платформи могат също така да насърчават чести транзакции чрез персонализирани оферти, известия и промоции с ограничен срок на годност.
Това създава интересен парадокс. Финансовите технологии ни дават по-голям контрол върху парите ни, като същевременно правят някои форми на харчене по-лесни за пренебрегване.
Ето защо финансовата грамотност в дигитална среда изисква повече от това да знаем как да използваме банково приложение. Тя изисква и разбиране на собственото ни поведение. Преди да направим покупка, може да е полезно да зададем един прост въпрос: “Бих ли взел/а това решение, ако плащането за него изискваше повече усилия?”
Отговорът може да разкрие нещо за ролята на удобството в нашите навици на харчене.
Друг полезен навик е да се разглеждат разходите кумулативно, а не поотделно. Покупка от 4 евро може да не изглежда значителна. Нито пък абонамент от 7 евро или такса за доставка от 10 евро. Но когато подобни транзакции се случват многократно, комбинираният им ефект може да стане много по-значителен. Инструментите за дигитално банкиране всъщност могат да помогнат тук, като направят възможно прегледа на моделите на харчене и идентифицирането на малки суми.
Именно тук финансовото образование трябва да надхвърли традиционното бюджетиране. Важно е да се знае колко пари са налични, но разбирането... защо го харчим е еднакво ценно. Купуваме ли нещо, защото ни е необходимо, защото е удобно, защото ни е скучно, защото всички останали сякаш го имат, или защото покупката не изисква почти никакви усилия?
Тези въпроси доближават финансовата грамотност до поведенческата осъзнатост.
За младите хора, ранното развиване на това осъзнаване може да бъде особено ценно. Дигиталните финансови навици се формират едновременно с много други рутини на възрастните. Да се научим да разпознаваме психологическите ефекти на удобството може да помогне на хората да установят по-съзнателни взаимоотношения с парите, преди автоматичните модели на харчене да се установят дълбоко.
Тази поведенческа перспектива е тясно свързана с подхода на Проект FINMAN+. Вместо да третира финансовата грамотност просто като сбор от понятия и правила, FINMAN+ се фокусира върху това как хората всъщност вземат финансови решения в ежедневни ситуации. Чрез обучение, базирано на сценарии, участниците могат да изследват реалистични избори, да обмислят техните последици и да разсъждават върху факторите, влияещи върху поведението им.
Дигиталните финанси предоставят идеален контекст за този подход. Сценарий, включващ онлайн покупка, абонамент, дигитален портфейл или неочаквано плащане, може да разкрие много повече от това дали някой разбира финансова концепция. Той може да покаже как удобството, емоциите, навиците и социалните влияния взаимодействат, когато трябва да се вземе реално решение.
В крайна сметка, удобството не е враг на доброто финансово управление. Важният въпрос е дали удобството ни помага да управляваме парите си – или тихо взема решения вместо нас.
В свят, където харченето може да се случи с едно докосване, понякога най-ценният финансов навик е просто да се научим да правим паузи преди това докосване.