Prisen for bekvemmelighed: Hvordan digital finans ændrer den måde, vi bruger penge på
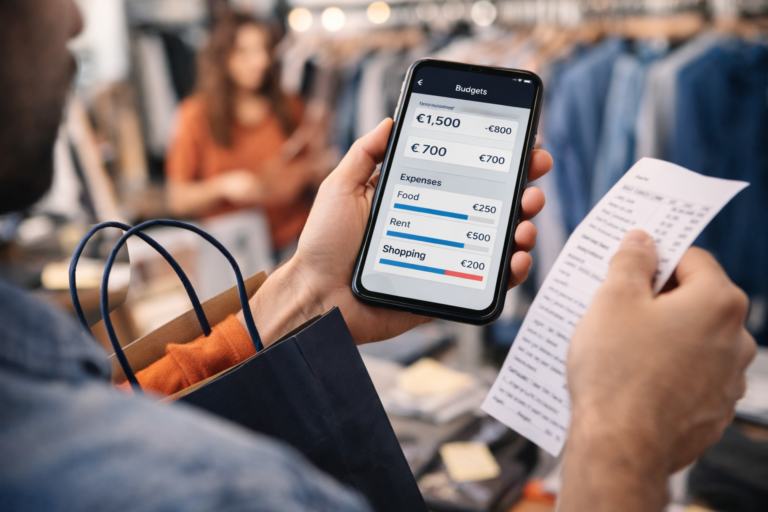
Det har aldrig været nemmere at betale for noget. For få år siden involverede køb af noget normalt at tage en pung frem, tælle kontanter, indtaste en pinkode eller fysisk besøge en butik. I dag kan et køb ske med et tryk på et kort, en smartphone, et smartwatch eller et enkelt klik online.
Denne bekvemmelighed har transformeret den økonomiske hverdag. Digitale tegnebøger, kontaktløse betalinger, mobilbank og online shopping giver folk mulighed for at administrere penge hurtigt og effektivt. Især for unge voksne er digital finans simpelthen en del af hverdagen.
Men bekvemmelighed har en mindre åbenlys effekt: det kan ændre, hvordan vi opfatter udgifter.
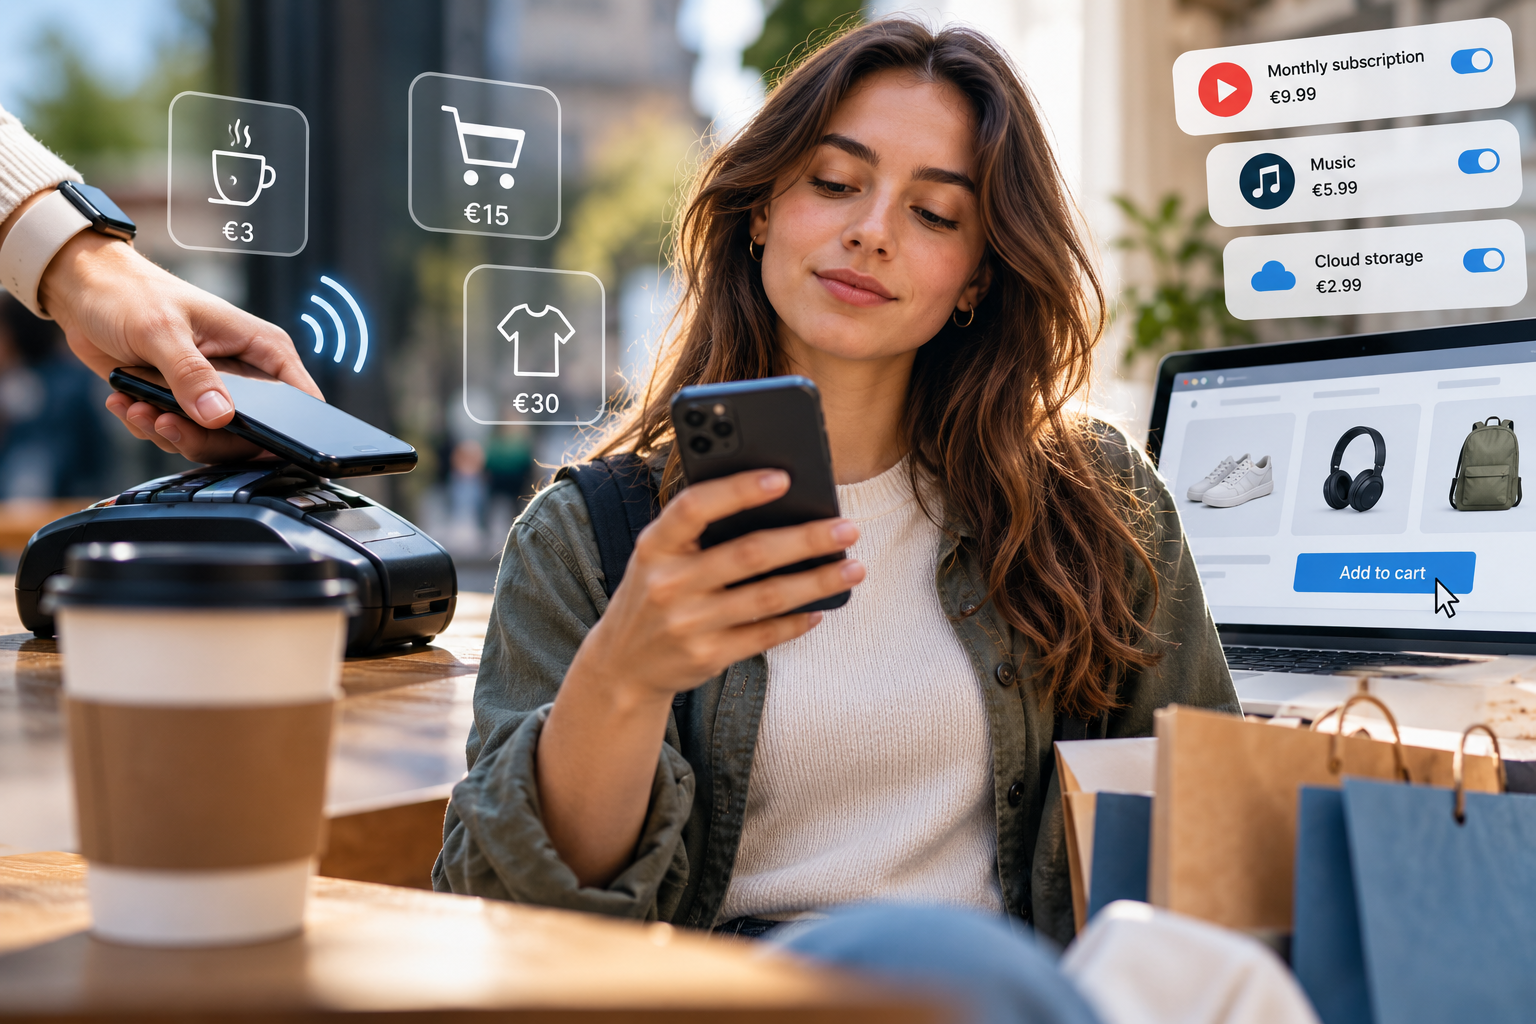
Når vi afleverer kontanter, er transaktionen håndgribelig. Vi ser fysisk penge forlade vores besiddelse. Digitale betalinger fjerner meget af den oplevelse. En kop kaffe til 3 euro, et onlinekøb til 15 euro eller et abonnement til 30 euro kan alle gennemføres næsten uden afbrydelse. Transaktionen bliver et par sekunder på en skærm i stedet for en synlig pengeveksling.
Denne reducerede friktion kan være nyttig, men den kan også få udgifter til at føles mindre betydningsfulde. Når betalingen er ubesværet, bliver det lettere at træffe beslutninger uden at stoppe op og overveje, om købet rent faktisk er nødvendigt, eller hvordan det passer ind i det bredere økonomiske billede.
Det samme princip gælder for online shopping. Digitale platforme er designet til at gøre køb så nemt som muligt. Gemte betalingsoplysninger, personlige anbefalinger, køb med et enkelt klik og øjeblikkelig bekræftelse reducerer antallet af beslutninger mellem at ville have noget og at eje det. Jo kortere denne proces bliver, jo mindre mulighed er der for at stoppe op og genoverveje.
Det betyder ikke, at digitale betalinger automatisk fører til uansvarligt forbrug. Bekvemmelighed kan også have positive effekter. Mobilbank gør det nemmere at overvåge konti, overføre penge, oprette regelmæssige opsparinger og holde styr på transaktioner. Digitale værktøjer kan give folk større overblik og kontrol over deres økonomi – forudsat at de rent faktisk bruger disse værktøjer.
Udfordringen er derfor ikke teknologien i sig selv. Den er bevidsthed.
Digital finansiering kan gøre sondringen mellem at bruge og ikke at bruge mere og mere subtil. Abonnementer kan fornyes automatisk. Små køb kan akkumuleres uden at blive bemærket. Køb-nu-betal-senere-tjenester kan adskille købsøjeblikket fra det øjeblik, hvor den fulde økonomiske omkostning mærkes. Digitale platforme kan også tilskynde til hyppige transaktioner gennem personlige tilbud, notifikationer og tidsbegrænsede kampagner.
Dette skaber et interessant paradoks. Finansiel teknologi giver os mere kontrol over vores penge, samtidig med at det gør visse former for forbrug lettere at overse.
Derfor kræver finansiel forståelse i et digitalt miljø mere end at vide, hvordan man bruger en bankapp. Det kræver også forståelse af vores egen adfærd. Før man foretager et køb, kan det være nyttigt at stille et simpelt spørgsmål: “"Ville jeg stadig træffe denne beslutning, hvis det krævede en større indsats at betale for den?"”
Svaret kan afsløre noget om bekvemmelighedens rolle i vores forbrugsvaner.
En anden nyttig vane er at se på udgifter kumulativt i stedet for individuelt. Et køb på 4 euro virker måske ikke betydeligt. Det gør et abonnement på 7 euro eller et leveringsgebyr på 10 euro heller ikke. Men når lignende transaktioner sker gentagne gange, kan deres samlede effekt blive meget mere betydelig. Digitale bankværktøjer kan faktisk hjælpe her ved at gøre det muligt at gennemgå forbrugsmønstre og identificere, hvor små beløb går hen.
Det er her, hvor finansiel uddannelse skal bevæge sig ud over traditionel budgettering. Det er vigtigt at vide, hvor mange penge der er til rådighed, men at forstå hvorfor vi bruger det er lige så værdifuld. Køber vi noget, fordi vi har brug for det, fordi det er praktisk, fordi vi keder os, fordi alle andre tilsyneladende har det, eller fordi købet næsten ikke kræver nogen indsats?
Disse spørgsmål bringer finansiel forståelse tættere på adfærdsbevidsthed.
For unge voksne kan det være særligt værdifuldt at udvikle denne bevidsthed tidligt. Digitale økonomiske vaner dannes samtidig med mange andre voksne rutiner. At lære at genkende de psykologiske virkninger af bekvemmelighed kan hjælpe enkeltpersoner med at etablere mere bevidste forhold til penge, før automatiske forbrugsmønstre bliver dybt forankrede.
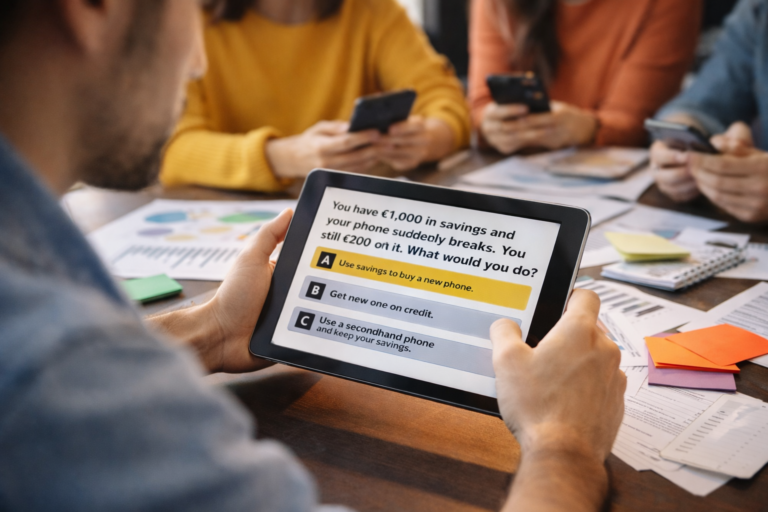
Dette adfærdsperspektiv er tæt forbundet med tilgangen hos FINMAN+ projekt. I stedet for blot at behandle finansiel forståelse som en samling af koncepter og regler, fokuserer FINMAN+ på, hvordan folk rent faktisk træffer økonomiske beslutninger i hverdagssituationer. Gennem scenariebaseret læring kan deltagerne udforske realistiske valg, overveje deres konsekvenser og reflektere over de faktorer, der påvirker deres adfærd.
Digital finans er en ideel kontekst for denne tilgang. Et scenarie, der involverer et onlinekøb, et abonnement, en digital tegnebog eller en uventet betaling, kan afsløre meget mere end blot om nogen forstår et finansielt koncept. Det kan vise, hvordan bekvemmelighed, følelser, vaner og sociale påvirkninger interagerer, når en reel beslutning skal træffes.
I sidste ende er bekvemmelighed ikke fjenden af god økonomisk forvaltning. Det vigtige spørgsmål er, om bekvemmelighed hjælper os med at administrere vores penge – eller om den i stilhed træffer beslutninger for os.
I en verden, hvor udgifter kan ske med et enkelt tryk, er den mest værdifulde økonomiske vane nogle gange simpelthen at lære at holde pause før det tryk.