Il prezzo della comodità: come la finanza digitale cambia il nostro modo di spendere
Pagare qualcosa non è mai stato così facile. Qualche anno fa, acquistare qualcosa di solito significava tirare fuori il portafoglio, contare i contanti, inserire un PIN o recarsi fisicamente in un negozio. Oggi, un acquisto può avvenire con un semplice tocco di una carta, uno smartphone, uno smartwatch o un clic online.
Questa comodità ha trasformato la vita finanziaria quotidiana. Portafogli digitali, pagamenti contactless, mobile banking e shopping online consentono alle persone di gestire il denaro in modo rapido ed efficiente. Per i giovani adulti in particolare, la finanza digitale è semplicemente parte della vita di tutti i giorni.
Ma la comodità ha un effetto meno evidente: può cambiare il modo in cui percepiamo la spesa.
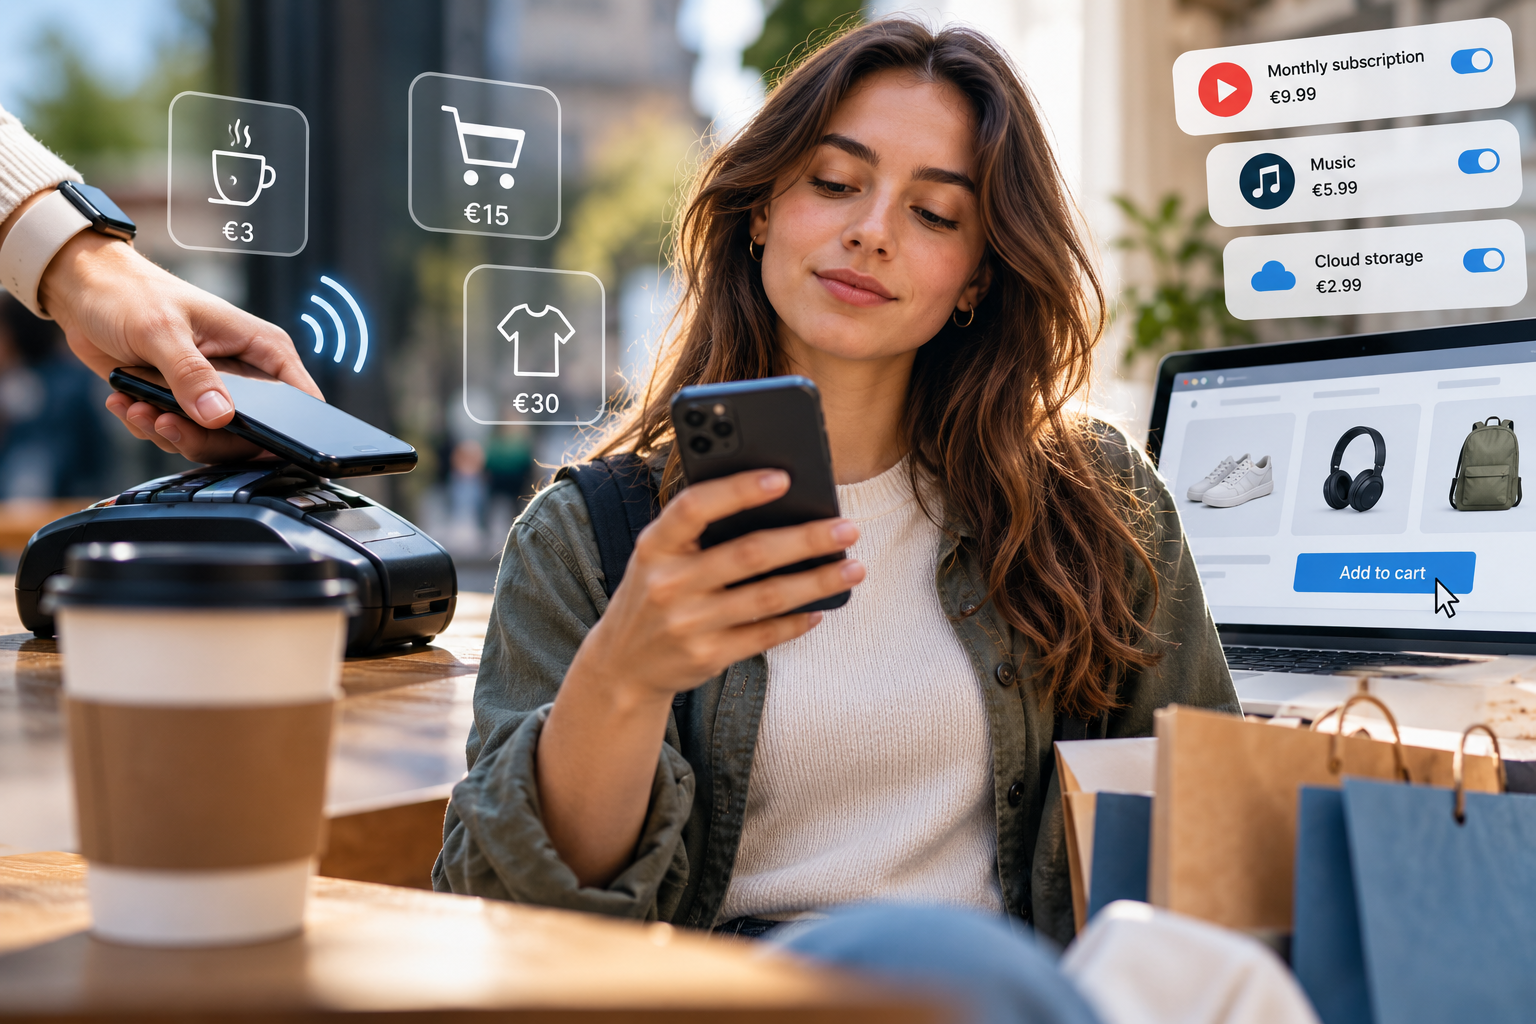
Quando consegniamo contanti, la transazione è tangibile. Vediamo fisicamente il denaro lasciare il nostro possesso. I pagamenti digitali eliminano gran parte di questa esperienza. Un caffè da 3 euro, un acquisto online da 15 euro o un abbonamento da 30 euro possono essere completati quasi senza interruzioni. La transazione si riduce a pochi secondi su uno schermo, anziché a uno scambio visibile di denaro.
Questa riduzione degli attriti può essere utile, ma può anche far percepire la spesa come meno significativa. Quando il pagamento è semplice, diventa più facile prendere decisioni senza fermarsi a valutare se l'acquisto sia effettivamente necessario o come si inserisca nel quadro finanziario generale.
Lo stesso principio si applica allo shopping online. Le piattaforme digitali sono progettate per rendere l'acquisto il più semplice possibile. Dati di pagamento salvati, consigli personalizzati, acquisto con un clic e conferma immediata riducono al minimo il numero di decisioni da prendere tra il desiderio di un oggetto e il suo effettivo possesso. Più breve diventa questo processo, minore è la possibilità di fermarsi e ripensarci.
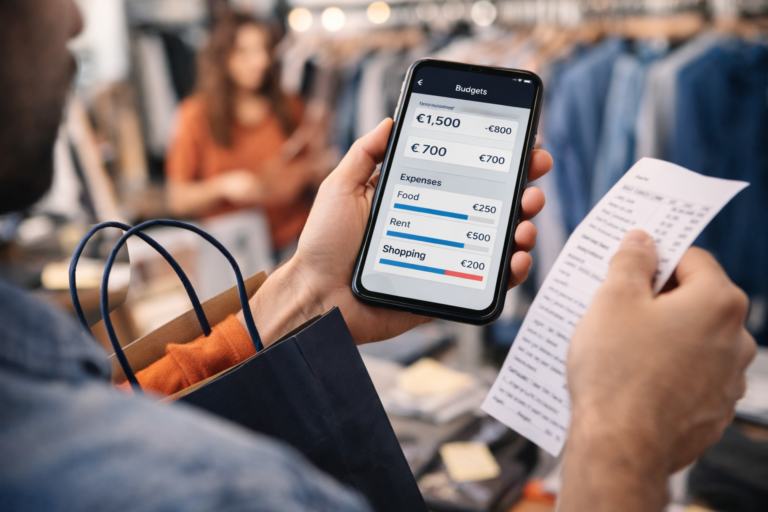
Ciò non significa che i pagamenti digitali portino automaticamente a spese irresponsabili. La comodità può anche avere effetti positivi. Il mobile banking semplifica il monitoraggio dei conti, i trasferimenti di denaro, l'impostazione di risparmi periodici e il tracciamento delle transazioni. Gli strumenti digitali possono offrire alle persone maggiore visibilità e controllo sulle proprie finanze, a patto che li utilizzino effettivamente.
La sfida non è quindi la tecnologia in sé. È consapevolezza.
La finanza digitale può rendere sempre più labile la distinzione tra spendere e non spendere. Gli abbonamenti possono rinnovarsi automaticamente. I piccoli acquisti possono accumularsi senza che ce ne si accorga. I servizi "compra ora, paga dopo" possono separare il momento dell'acquisto dal momento in cui si percepisce l'intero costo finanziario. Le piattaforme digitali possono inoltre incentivare transazioni frequenti attraverso offerte personalizzate, notifiche e promozioni a tempo limitato.
Questo crea un interessante paradosso. La tecnologia finanziaria ci dà maggiore controllo sul nostro denaro, ma allo stesso tempo rende più facile trascurare alcune forme di spesa.
Ecco perché l'alfabetizzazione finanziaria in un ambiente digitale richiede più che saper usare un'app bancaria. Richiede anche la comprensione del proprio comportamento. Prima di effettuare un acquisto, può essere utile porsi una semplice domanda: “"Prenderei comunque questa decisione se pagarla richiedesse uno sforzo maggiore?"”
La risposta può rivelare qualcosa sul ruolo della comodità nelle nostre abitudini di spesa.
Un'altra abitudine utile è quella di considerare le spese nel loro complesso, anziché singolarmente. Un acquisto di 4 euro potrebbe non sembrare significativo. Nemmeno un abbonamento da 7 euro o una spesa di consegna di 10 euro lo sembrano. Ma quando transazioni simili si ripetono, il loro effetto combinato può diventare molto più rilevante. Gli strumenti di digital banking possono essere d'aiuto in questo senso, consentendo di analizzare le abitudini di spesa e individuare dove vanno a finire le piccole somme.
È qui che l'educazione finanziaria deve andare oltre la tradizionale pianificazione del budget. Sapere quanti soldi sono disponibili è importante, ma comprenderli perché lo spendiamo è altrettanto importante. Acquistiamo qualcosa perché ne abbiamo bisogno, perché è comodo, perché ci annoiamo, perché sembra che tutti gli altri ce l'abbiano, o perché l'acquisto non richiede quasi nessuno sforzo?
Queste domande avvicinano l'alfabetizzazione finanziaria alla consapevolezza comportamentale.
Per i giovani adulti, sviluppare questa consapevolezza precocemente può essere particolarmente prezioso. Le abitudini finanziarie digitali si formano contemporaneamente a molte altre routine degli adulti. Imparare a riconoscere gli effetti psicologici della comodità può aiutare le persone a instaurare un rapporto più consapevole con il denaro prima che i modelli di spesa automatici si consolidino.
Questa prospettiva comportamentale è strettamente connessa all'approccio del Progetto FINMAN+. Anziché considerare l'alfabetizzazione finanziaria semplicemente come un insieme di concetti e regole, FINMAN+ si concentra su come le persone prendono effettivamente decisioni finanziarie nelle situazioni di tutti i giorni. Attraverso l'apprendimento basato su scenari, i partecipanti possono esplorare scelte realistiche, valutarne le conseguenze e riflettere sui fattori che influenzano il loro comportamento.
La finanza digitale offre un contesto ideale per questo approccio. Uno scenario che coinvolge un acquisto online, un abbonamento, un portafoglio digitale o un pagamento inatteso può rivelare molto di più della semplice comprensione di un concetto finanziario da parte di una persona. Può mostrare come comodità, emozioni, abitudini e influenze sociali interagiscono quando si deve prendere una decisione reale.
In definitiva, la comodità non è nemica di una buona gestione finanziaria. La questione importante è se la comodità ci aiuti a gestire il nostro denaro o se, al contrario, prenda decisioni al posto nostro.
In un mondo in cui spendere può avvenire con un solo tocco, a volte l'abitudine finanziaria più preziosa è semplicemente imparare a fermarsi un attimo prima di farlo.